
【不動産投資家が心配している「政策金利の上昇」への本音アンケート】影響度と対策を107人に調査
高利回りの"未公開物件"を受け取る
不動産投資をしている人にとって気になる要素のひとつが、政策金利です。
金利が上昇すると、変動金利型の住宅ローンや不動産投資ローンの金利も上がるからですね。
今回は不動産投資を行っている107人を対象に、「政策金利の上昇」についてのアンケートを実施。
「心配していること」や「実施したり予定したりしている対策」について聞きました。
- 調査対象:現在、不動産投資を行っている人
- 調査期間:2026年9月30日~10月14日
- 調査機関:自社調査
- 調査方法:インターネットによる任意回答
- 有効回答数:107人(男性76人/女性31人)
- 回答者の年代:20代 16.8%/30代 33.7%/40代 22.4%/50代 19.6%/60代以上 7.5%
目次
現在の政策金利の上昇は不動産投資に「影響がある」が8割
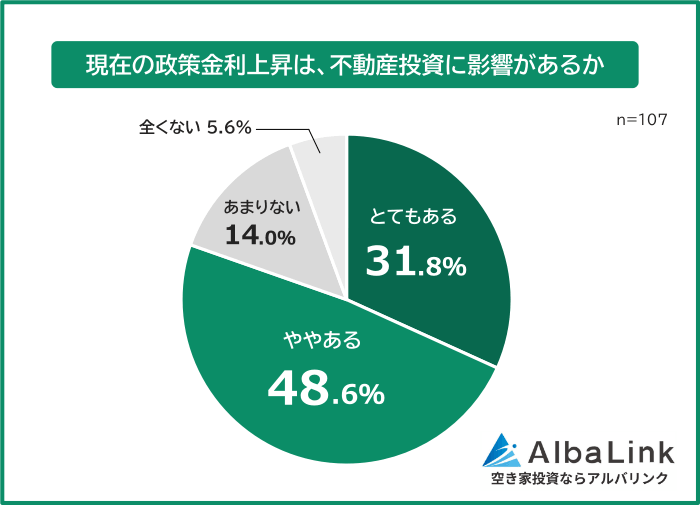
現在不動産投資を行っている107人に「現在の政策金利上昇は、不動産投資に影響があるか」を聞いたところ、「影響がある」と回答した人は「とても(31.8%)」「やや(48.6%)」を合わせて80.4%にのぼりました。
一方で「あまりない(14.0%)」や「全くない(5.6%)」は少数派でした。
感じている影響の程度には違いがあるものの、金利の上昇は、投資家が不動産投資を考えるうえで無視できない要素であるとわかります。
不動産投資家が政策金利の上昇によって心配していることは「ローン返済負担の増加」
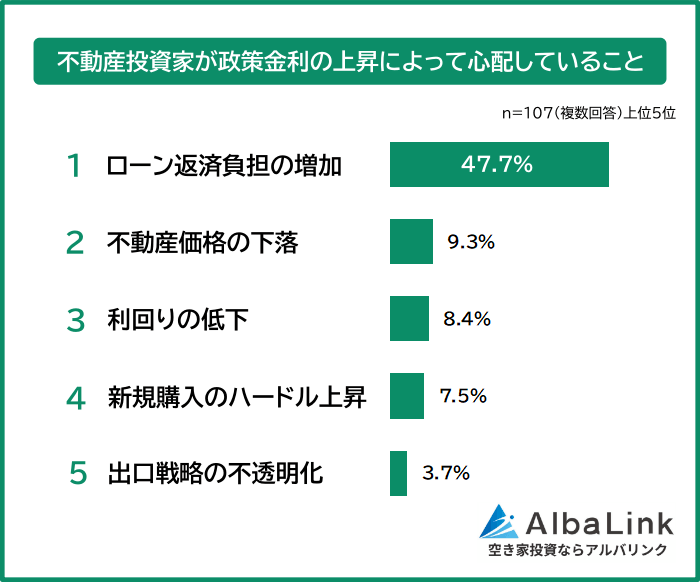
不動産投資家が政策金利の上昇によって心配していることの1位は「ローン返済負担の増加(47.7%)」で、半数近くの人が挙げました。
2位以下はかなり差が開いて、2位「不動産価格の下落(9.3%)」、3位「利回りの低下(8.4%)」、4位「新規購入のハードル上昇(7.5%)」、5位「出口戦略の不透明化(3.7%)」という結果でした。
全体としてはやはり、「返済負担増」が大きな懸念事項となっています。
一方で返済負担の増加だけではなく、「不動産価格の下落」や「出口戦略の不透明化」といった、将来的な見通しの立ちにくさを懸念している人もいました。
1位 ローン返済負担の増加
- 変動金利でローンを組んでいるため、想定より支払い額が増えてしまう(30代 男性)
- 変動金利で借りているので、金利上昇により支払い利息が増え、貯金が減ること(40代 女性)
- 最も懸念しているのは、ローン金利の上昇によって毎月の返済負担が増え、家賃収入との差が小さくなることです(40代 男性)
1位は「ローン返済負担の増加」でした。
金利が上昇すると、変動金利タイプの住宅ローンや投資用ローンの利息負担が増え、返済の負担も増えます。
当初計画していたよりも返済額が多くなってしまうと、返済計画の見直しを迫られることに。
さらに「空室が長引く」「突発的な修繕費が発生する」などの状況が重なると、貯金を取り崩すなど、生活に支障をきたす事態にもなりかねません。
借入額が大きくて支払う利息も多くなる人や、手元資金に余裕がない人はとくに、金利上昇への備えが重要だと言えます。
2位 不動産価格の下落
- 金利上昇によって不動産市場全体の買い手意欲が低下し、物件価格や資産価値の下落につながる点も懸念しています(20代 女性)
- 不動産熱が冷めてしまい、物件の価格が下がることです(40代 男性)
- 不動産が売れなくなり、市場が衰退し、不動産価格が下がってしまうことです(60代以上 男性)
2位は「不動産価格の下落」でした。
金利が上昇すると、不動産を購入する場合に組むローンの金利も上がるため、物件購入時の負担が増えます。
すると「購入するための予算を減らそう」「物件購入を見送ろう」と考える人が出てきても、おかしくありません。
買い手の購入意欲が低下して、不動産の需要も低下してしまい、結果として物件価格が下落することを懸念している人もいました。
物件価格が下落すると、買った価格よりも安く売ることになりかねません。
つまり「売却利益(キャピタルゲイン)」の減少につながることが懸念されています。
3位 利回りの低下
- 不動産投資のために借りている銀行融資の金利上昇による、利回りの低下(30代 女性)
- 修繕費や管理費なども考慮すると、想定していた利回りを確保できなくなる可能性があるため、今後の金利動向が気になります(30代 女性)
- 変動金利なので、借入利息の負担が増えて利回りが下がる(50代 男性)
「利回りの低下」が3位です。
金利が上昇してローン返済額が増えると、手元に残る利益が減ってしまいます。
そのため金利上昇分を家賃に反映させられない場合、手取りが減り、実質的な利回りが想定を下回る可能性があります。
不動産投資では「想定される表面利回り(想定される家賃収入÷物件価格)」だけではなく、「実質の利回り(修繕費や金利などのコストも加味した利回り)」が重要です。
4位 新規購入のハードル上昇
- 融資条件が厳しくなることで、次の物件への投資スピードが落ちることも懸念しています(30代 女性)
- 物件購入時の資金調達コストが高くなり、投資判断が難しくなることも心配しています(40代 男性)
- 政策金利が上昇することで、今考えている不動産投資物件の購入が難しくなる(50代 男性)
4位は「新規購入のハードル上昇」でした。
新規の物件を購入する際にローンを利用する場合、金利が上昇して返済負担が増えることで、購入をためらうケースも出てきます。
返済総額が増えてしまうことで、収益性について再検討する必要性が生じるからです。
返済負担を考えて予算を下げるなど、投資の判断が慎重になり、希望する物件への投資ができなくなる可能性も。
「投資の規模を広げたくてもできなくなりそう」と懸念している人もいるとわかりました。
5位 出口戦略の不透明化
- 不動産市場全体の流動性が落ち、いざ売却する際の価格設定や出口戦略に悪影響が出ないかも注視しています(30代 男性)
- 売却難易度の上昇につながる点も懸念しています(40代 男性)
- 将来的に不動産を買いたいと思う人が減り、売りたくても売れなくなるのではという懸念がある(40代 女性)
5位に入ったのは「出口戦略の不透明化」でした。
金利上昇によって購入の負担が増えることで、投資用物件の購入希望者が減る可能性もあります。
すると「売りたいときに売れない」「不動産価格が下がり、売りたい価格で売れない」といった事態になりかねません。
一方で希望条件を優先して売却活動が長引けば、当初計画通りに物件を手放せず、想定外に維持費などの負担が続きます。
早期売却を優先して売却価格を引き下げれば、予定していた利益を得られなくなり、「次の投資に回す資金」や「ローン残債の返済」などの計画にも影響しますね。
「売却したいときに、売却したい条件で売却できないかもしれない」という懸念が強まると、購入時点での判断も慎重になると考えられます。
不動産投資家が政策金利の上昇に対して行っている対策は「ローンの借り換え」
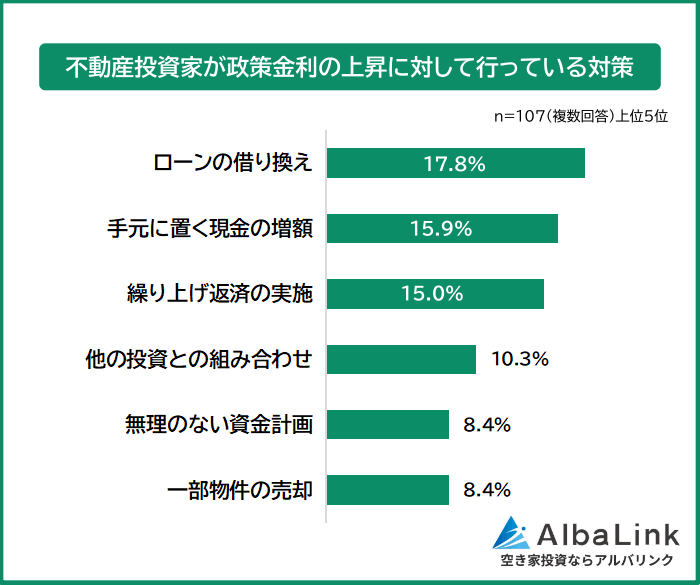
不動産投資家に「政策金利の上昇に対して行っている(あるいは行う予定の)対策」を聞いたところ、1位は「ローンの借り換え(17.8%)」でした。
2位は「手元に置く現金の増額(15.9%)」、僅差の3位は「繰り上げ返済の実施(15.0%)」となっています。
借り換えや繰り上げ返済によって、全体の返済負担を軽減しようと考える人が多いとわかりました。
「手元に置く現金の増額」「一部物件の売却」など、手元資金の用意を検討する人も一定数います。
1位 ローンの借り換え
- 変動金利だけでなく固定金利への借り換えのシミュレーションをこまめに行い、金利上昇のリスクヘッジを検討しています(30代 女性)
- 借入金利の見直しや、固定金利への切り替えを検討(40代 男性)
- 借入金利の見直しをして、できるだけ条件の良いローンへの借り換えも検討しています(40代 女性)
1位は「ローンの借り換え」でした。
「金利上昇によるローン返済負担の増加」という懸念に対応する工夫です。
より条件のいいローンに借り換えることで、金利上昇を抑えようとする人が多いとわかります。
「変動金利から固定金利への借り換え」を挙げた人もいました。
固定金利に切り替えると変動金利タイプより金利は高くなりがちですが、契約期間中に金利が変動するリスクは抑えられます。
ただ借り換えには手続きや手数料が必要になるうえ、希望する条件で借り換えられない可能性もあります。
2位 手元に置く現金の増額
- 現金比率を意識的に高めている(20代 男性)
- 返済用に、手元の現金を多めに残すようにしています(30代 男性)
- 手元資金をもっておくことです(40代 女性)
2位は「手元に置く現金の増額」でした。
金利が上昇すると返済の負担が増えるため、家賃収入が変わらない場合や減ってしまった場合には、手元に残る資金が減少します。
手元資金が少ない状況で突発的な修繕費などが発生すると、対応が難しくなります。
そのため現金を多めに確保しておき、資金繰りの安定を意識している人も多くいました。
しかしそもそも余裕が少ない状況だと、手元に資金を用意するのは難しいことも。
不動産投資開始当初から、余裕のある資金計画を立てることが大切です。
3位 繰り上げ返済の実施
- 繰り上げ返済など、元本を減らすことを考えています(40代 男性)
- 繰り上げ返済を行うことで不動産投資における借入の依存度を下げて、キャッシュフローを維持する(40代 男性)
「繰り上げ返済の実施」が3位です。
繰り上げ返済してローンの元本を減らせば、利息負担が増える幅も小さくなるため、全体的な利息負担は減ります。
利息は元本に対してかかってくるものだからですね。
そのため借り入れ残高を減らして、金利上昇の影響を抑えようと考えている人もいました。
一般的に繰り上げ返済では「毎月の返済額を減らす方法」か「返済期間を短縮する方法」を選べます。
同時期に同額を繰り上げ返済するのであれば、「返済期間の短縮」のほうが、全体の利息負担を抑える効果は高くなることが多いとされています。
まとまった資金が必要になるため、繰り上げ返済に充てるお金を貯めるまで時間がかかる点は、実施におけるハードルです。
また繰り上げ返済を行うことで手元の現金が減ってしまうことも、考慮する必要があります。
4位 他の投資との組み合わせ
- 不動産のみではなく、他のアセットへも分散投資(20代 男性)
- NISAでリートインデックスなどをホールドしています(50代 女性)
- 金利のある世界で成長しやすい株への乗り換え(60代以上 男性)
4位は「他の投資との組み合わせ」でした。
金利上昇によって不動産投資の収益性が悪化した場合に備え、株式投資や投資信託などに資金を分散するという人もいます。
異なる資産を保有することで、不動産投資の収益性が悪化したとしても、資産全体への影響を比較的抑えやすくなるからです。
「不動産投資への依存度を下げる工夫」とも言えます。
例えば不動産投資で少し損が出ても、株式投資で損以上の利益が出ていれば、相殺可能です。
5位 無理のない資金計画
- 借入金の返済計画と毎月の収支を定期的に確認し、金利が上昇しても対応できるように資金に余裕をもたせる予定です。無理な借り入れを避けることも意識しています(30代 女性)
- 無理に借入額を増やさず、ローン返済額に余裕をもたせるようにしています(40代 男性)
- 新しく物件を購入するときは、従来より低めの金利を前提にせず、金利上昇を想定して収支を計算するようにしています(60代以上 男性)
5位に入ったのは「無理のない資金計画」でした。
「物件購入時、金利上昇を想定して収支を計算する」「厳しい状況も想定してみる」といった工夫をしている人もいます。
投資開始から金利上昇を加味しておけば、購入後に収支が悪化しても「想定の範囲内」と思える可能性が高まります。
また無理な借り入れを控えて借入額を抑えることで、返済負担が大きくなりすぎることも防ぎやすくなりますね。
運用を始めてからもこまめに状況を確認し、状況に合わせて計画を見直すことで、早めに対応策を検討しやすくなるメリットがあります。
同率5位 一部物件の売却
- 早めに見切りをつけて損切りする(20代 男性)
- 場合によっては不動産を売却し、別物件を買うか検討中(50代 男性)
- 不動産価格は上昇しているので、元がとれるのであれば売るのも一手かなと思っています(50代 男性)
もうひとつの5位は「一部物件の売却」です。
物件を売却して売却代金でローンを返済すれば、借入金を減らせます。
また残債よりも売却による利益が大きくなれば、手元に現金を確保できます。
収益性の低い物件や維持費のかかる物件を手放すことで、不動産投資全体の収支を改善できる可能性も。
「損が出たとしても、収益性が悪化した物件は損切りだと思って売る」「元がとれるなら売る」など、考え方や状況はさまざまです。
「保有を続けた場合」と「売却した場合」をシミュレーションして比較し、自分の投資計画全体にとって有利な選択かを検討する必要があります。
今後の政策金利の動向を見据えた不動産投資スタンスは「様子見しつつ、良い物件があれば検討」
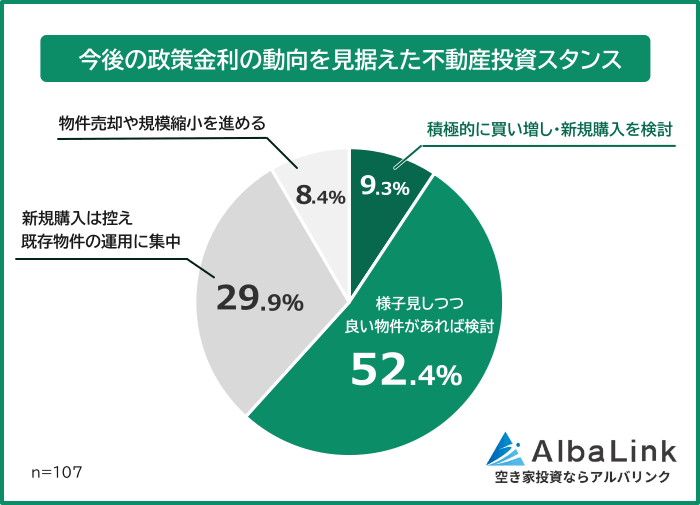
「今後の政策金利の動向を見据えた不動産投資スタンス」を聞いたところ、「様子見しつつ、良い物件があれば検討する(52.4%)」と答えた人が半数を超え、最も多くなりました。
金利上昇による不動産投資への影響は意識しつつも、投資をやめたり消極的になったりするのではなく、「条件の良い物件があれば購入を検討したい」という人が多いのですね。
「収益性の高い物件であれば、金利が上昇している環境下でも、利益を出せる」といった考えも、背景にあると推測できます。
一方で「新規の購入は控え、既存物件の運用に集中する(29.9%)」という人も、3割近くいます。
「積極的に買い増し・新規購入を検討する(9.3%)」「物件の売却や規模縮小を進める(8.4%)」は、それぞれ1割未満でした。
政策金利が上昇しているなかでは、無理に大きく投資の規模を変えるのではなく、慎重に運用を続けようとする姿勢がうかがえる結果となっています。
まとめ
アンケートでは「政策金利の上昇は、不動産投資に影響する」と答えた不動産投資家が約8割で、大きな懸念事項になっていることがわかりました。
とくに心配されているのは、ローン金利の上昇に伴う返済負担増とキャッシュフローの悪化です。
「金利上昇は収益性の悪化につながる」と懸念されているのですね。
なお金利上昇への対策としては「ローンの借り換えや繰り上げ返済で利息負担を減らす」「手元資金の増額」などが挙げられました。
常に金利の動向を注視しながら、無理のない資金計画のもとで、状況に応じた対策を実施していくことが大切です。
空き家や築古アパートなどの収益物件を探すならアルバリンクへ
「高利回り」の収益物件をLINE登録者限定で公開中!
この記事の監修者
河田 憲二
プロフィールページへ【LINE登録者限定】高利回りの未公開物件を配信しています!