
【不動産投資で利用できたローンランキング】経験者72人にアンケート調査
高利回りの"未公開物件"を受け取る
不動産投資をするにあたり、物件を購入するための資金をローンで調達する人も少なくありません。
多くの金融機関でも、「不動産投資ローン」「アパートローン」など、不動産投資用のローン商品を用意しています。
選択肢が多いため、「どの金融機関で、どの商品を使ったらいいのだろう」と悩んでいる人も多いのではないでしょうか。
今回は実際に不動産投資でローンを利用した72人にアンケートを実施。
「不動産投資で利用できたローン」について聞きました。
- 調査対象:不動産投資でローンを利用した人
- 調査期間:2026年8月31日~9月14日
- 調査機関:自社調査
- 調査方法:インターネットによる任意回答
- 有効回答数:72人(男性46人/女性26人)
- 回答者の年代:20代 18.1%/30代 40.3%/40代 27.8%/50代 6.9%/60代以上 6.9%
目次
不動産投資で利用できたローンは「地方銀行」
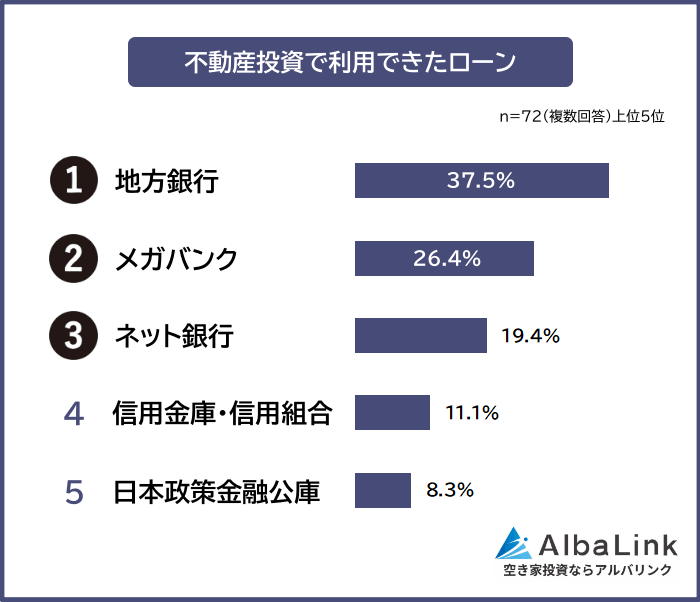
不動産投資で利用できたローンの1位は「地方銀行(第二地方銀行含む)(37.5%)」、2位は「メガバンク(26.4%)」でした。
以下、3位「ネット銀行(19.4%)」、4位「信用金庫・信用組合(11.1%)」、5位「日本政策金融公庫(8.3%)」という結果でした。
地方銀行とメガバンクが上位で、全体的には従来型の店舗を構える銀行を選んだ人が多いとわかります。
ただネット銀行を使った人も2割近くいて、利用先はある程度分散しているのも特徴です。
では利用した具体的な銀行名と、なぜ各銀行を利用したのかについて、回答をもとに紹介します。
1位 地方銀行
- 十六銀行。今まで使っていたことがある銀行だったので(40代 男性)
- 千葉銀行の不動産投資ローン。購入予定物件のエリアに強く、提携している不動産会社からの紹介でスムーズに審査が進みそうだった(50代 男性)
- 紀陽銀行のアパートローン。複数の金融機関に相見積をとり、一番条件がよかった(60代以上 男性)
1位は「地方銀行」でした。
地方銀行(地銀)とは、特定の都道府県や地方に営業基盤がある、地域密着型の銀行です。
地銀を選んだ理由としては、「地元でなじみがある」「不動産会社と提携している」「条件がいい」などが挙げられました。
「なじみがある」「提携している」といった回答からは、安心感や手続きのスムーズさを重視している意向が読み取れます。
また複数の金融機関を比較した中で、地銀の条件がよかったという例もあるとわかります。
2位 メガバンク
- 三井住友銀行アパートローン。大手金融機関で使い慣れているから(20代 男性)
- 三菱UFJ銀行の不動産投資ローン。物件の収益性や事業計画を踏まえて相談でき、融資条件が自分の投資計画に合っていたためです。担当者から、返済期間や必要な自己資金について丁寧に説明してもらえたことも決め手になりました(30代 女性)
- 三菱UFJ銀行のアパートローン。金利が一番安かったから(60代以上 男性)
2位は「メガバンク」でした。
メガバンクは、特定の都道府県やエリアにとどまらず、全国規模で事業を展開している銀行を指します。
具体例は「三井住友銀行」「三菱UFJ銀行」などです。
「知名度の高さ」「普段から使っている」といった安心感から、メガバンクを選んだ人もいました。
また融資条件や相談体制がよかったという声もあります。
ただし、メガバンクであればどこでも金利が低く対応も丁寧というわけではありません。
融資条件は物件の状況や借入金額によっても変わりますので、物件に合わせて比較検討することが重要です。
3位 ネット銀行
- 楽天銀行の不動産投資ローン。もともと楽天銀行の口座をもっており、すぐに申し込みできたからです(20代 男性)
- オリックス銀行の不動産投資ローンを利用しました。物件を紹介してくれた不動産会社の提携ローンだったため、審査から金利の優遇手続き、融資実行までが非常にスムーズだったからです(30代 男性)
- ソニー銀行やオリックス銀行の投資用不動産ローン。ネット銀行は手続きがオンラインで完結しスムーズだったため(40代 男性)
「ネット銀行」が3位です。
ネット銀行とは、基本的に実店舗を構えず、インターネット上でサービスを提供する銀行のことです。
具体例としては「楽天銀行」「オリックス銀行」などがあります。
ネット銀行では、ローンの申し込みもネット上で行えます。
また最近ではネット銀行を使っている人も多いことから、「普段から使っているので申し込みやすかった」という声も複数聞かれました。
4位 信用金庫・信用組合
- 地元の信用金庫のアパートローンを利用しました。購入予定物件が地方にある築年数の古い物件だったため、物件の所在地や収益性を比較的丁寧に見てもらえる金融機関を重視しました(30代 男性)
- 城北信用金庫のアパートローン。物件の所在地や事業計画に対して柔軟に対応してくれ、親身に相談に乗ってもらえたからです。大手銀行に比べて融資までの審査スピードが早く、地元の不動産会社からの紹介もあったため、信頼して決めました(30代 女性)
- 稚内信用金庫。給料の振込先だから(40代 男性)
4位は「信用金庫・信用組合」でした。
信用金庫や信用組合は、特定の地域に密着している金融機関で、「地域の事情に詳しい」というイメージがあります。
また柔軟で丁寧な対応だったので、信用金庫を選んだという人もいました。
地域密着型の金融機関であることから、地元の不動産会社と連携している例も見られます。
他の金融機関同様に、「普段から使っているので信用金庫を選んだ」という声もあって、親近感や安心感もポイントになっていることがわかりました。
5位 日本政策金融公庫
- 日本政策金融公庫では賃貸用不動産の購入資金として融資を利用しました。事業計画を含めて説明できる点が魅力でした(40代 男性)
- 日本政策金融公庫の不動産賃貸業向け融資を利用しました。物件の収益性だけでなく、自己資金やこれまでの収入状況も含めて相談できたことが決め手です。担当者から融資条件を具体的に説明してもらえたので、返済計画を立てやすいと感じました(40代 男性)
- 小規模な物件では日本政策金融公庫の融資も使いました。物件の所在地や収支計画を丁寧に見てもらえたことと、担当者に相談しやすかった点が決め手です。金利だけでなく融資期間も比較しました(50代 男性)
5位に入ったのは「日本政策金融公庫」でした。
日本政策金融公庫は政府系金融機関で、国の教育ローンを扱っているほか、「中小の事業者」「新たに事業を始める人」「農林水産業者」などに融資を行っています。
個人が投資目的で不動産を購入するときの費用は借りられないのですが、「不動産賃貸業」としてなら申し込み可能です。
そのため融資を受ける際には「事業計画」を伝える必要があります。
継続的に事業として不動産賃貸運営に取り組む際に、適している金融機関だと言えます。
不動産投資ローンの審査を通すために工夫したことは「自己資金を用意する」
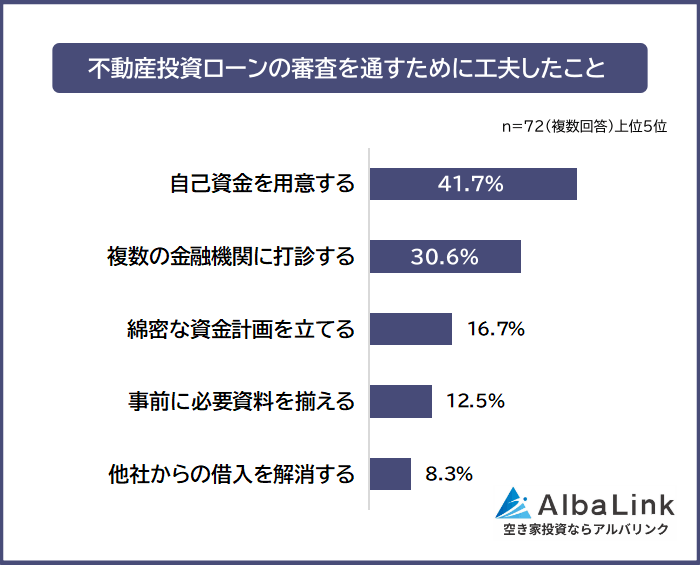
「不動産投資ローンの審査を通すために工夫したこと」を聞いたところ、1位になったのは「自己資金を用意する(41.7%)」でした。
2位は「複数の金融機関に打診する(30.6%)」です。
以下5位までは、3位「綿密な資金計画を立てる(16.7%)」、4位「事前に必要資料を揃える(12.5%)」、5位「他社からの借入を解消する(8.3%)」という結果でした。
「自己資金を用意する」「綿密な資金計画を立てる」「他社からの借入を解消する」など、返済能力を証明するための工夫を上げた人が多くなっています。
ただローン審査は金融機関ごとに基準が異なるため、上位に入っている項目をクリアすれば必ず審査に通るわけではありません。
そのため複数の金融機関に申し込みをして、可能性を広げようとした人もいました。
1位 自己資金を用意する
- 自己資金を3割ほど用意した(20代 女性)
- 自己資金を親から借りた(40代 男性)
- 少し自己資金を入れ、借入期間を短くした(60代以上 男性)
1位は「自己資金を用意する」でした。
不動産購入に必要な費用のすべてをローンに頼るのではなく、自己資金を準備したという人が多数。
購入費用における自己資金の割合は、2割、5割、8割などさまざまでした。
自己資金を準備すると、借入金額や借入期間が減ります。
すると審査をする金融機関から、返済できる可能性が高いと評価されやすくなります。
ただ自己資金が多すぎると、手元の資金が不足して予想外の支出に対応できなくなる可能性もありますので、バランスが大切です。
2位 複数の金融機関に打診する
- 複数の金融機関に同時に打診した(20代 女性)
- 4社ほど同時に打診した(30代 男性)
- 複数の金融機関に同時に打診し、比較しながら進め、審査の通過率を高めるようにしました(40代 男性)
2位は「複数の金融機関に打診する」でした。
融資の条件、融資対象になる物件、審査の基準などは、金融機関によって異なります。
同じ条件でも、金融機関が違えば、審査に通ったり通らなかったりします。
そのため同時に複数の金融機関に相談したり打診したりして、可能性を広げようとした人も多くいました。
複数の金融機関を比較することで、より条件のいい金融機関を見つけられる可能性もあります。
3位 綿密な資金計画を立てる
- 投資物件の情報収集と収支計画の作成に力を入れ、相談の際に説明しやすいよう資料を整理しました(30代 男性)
- 金融機関が最も重視する「債務償還年数」と「物件の収益性」を可視化した、精緻な事業計画書を自主的に作成・持参しました(30代 女性)
- 購入予定物件の収支計画を作り、「家賃収入」「管理費」「修繕費」などを含めた年間のキャッシュフローを整理しました(40代 男性)
「綿密な資金計画を立てる」が3位です。
「見込める家賃収入」と「かかると見込まれる修繕費など」を整理して、不動産投資で利益を出していくためのシミュレーションをした人も多くいました。
物件の収益性を証明することで、返済していける可能性が高いと判断してもらえる可能性が高くなると期待できるからです。
ただし「ずさんな計画」や「都合のいい計画」だと妥当性を疑われてしまいかねないので、現実的で無理のない収支計画にすることが大切です。
不動産会社によっては、資金計画の作成をサポートしてくれます。
4位 事前に必要資料を揃える
- 確定申告書や預金残高など、必要書類を早めに準備しました(40代 男性)
- 審査前には、「源泉徴収票」「確定申告書」「納税証明書」など、収入関係の書類を揃えました(40代 男性)
- 既存の借入状況や属性がわかる書類を事前に整理して提出した(50代 男性)
4位は「事前に必要資料を揃える」でした。
不動産投資用資金の融資を申し込む場合には、収入に関する書類の提出を求められます。
そのため事前に「源泉徴収票」「確定申告書」「納税証明書」「預金残高がわかる書類」を準備しておいた人もいました。
事前に必要書類を揃えておくことで、相談や申し込み後のやりとりがスムーズになると期待できます。
また書類を揃えるときに自身の収支状況を把握できるので、収入に対して、無理のない計画になっているかの確認もできます。
5位 他社からの借入を解消する
- 他社でのカードローンや車のローンなどの借入を事前にすべて完済し、属性を綺麗にしました(30代 男性)
- 自身の借入状況をクリアにするため、他の消費者ローンや不要なクレジットカードをすべて解約し、個人信用情報をクリーンに保ちました(30代 女性)
- クレジットカードや他の借入についても整理し、延滞がない状態を維持したうえで申し込みました(40代 男性)
5位に入ったのは「他社からの借入を解消する」でした。
不動産投資ローンを申し込むにあたり、カードローンやカーローンを完済したという人もいます。
既存の借入額が少なくなることで、返済余力を示しやすくなるからです。
ただし無理して完済することで手元の資金が少なくなってしまうと、突然の修繕費などに対応できなくなってしまいます。
また状況によっては、既存の借入があっても、不動産投資ローンで新たな借入をすることは可能です。
そのため無理して完済を目指すのではなく、収入、借入、手元にある資金のバランスをとることが重要です。
まとめ
不動産投資で利用した金融機関としては、店舗をもつ「地銀」「メガバンク」「信用金庫」などが多く挙がっています。
詳しい回答を見ると、「普段から使っている」「不動産会社と連携していた」など、回答者にとって使いやすくて安心できる金融機関が選ばれています。
大きな額を借りるため、金利とともに安心感も重要なポイントです。
またローン審査を通すための工夫としては、「自己資金を用意する」などが挙げられました。
金融機関によって審査基準は異なりますので、複数の金融機関に相談することでも、融資の可能性を広げられます。
空き家や築古アパートなどの収益物件を探すならアルバリンクへ
「高利回り」の収益物件をLINE登録者限定で公開中!
この記事の監修者
河田 憲二
プロフィールページへ【LINE登録者限定】高利回りの未公開物件を配信しています!