
不動産投資にかかる税金はいくら?種類一覧やシミュレーションを紹介
高利回りの"未公開物件"を受け取る
「不動産投資を始めたいが、税金がどれくらいかかるのかよくわからない」
このような不安から、なかなか最初の一歩を踏み出せずにいないでしょうか。
不動産投資では、購入時や運用期間中だけでなく、売却・相続の場面でも税金がかかります。
税金は不動産投資の利回りやキャッシュフローに影響するため、経費にできる範囲や節税のコツを押さえることが大切です。
この記事では、以下の内容を解説します。
- 購入時・運用時・売却時・相続時にかかる税金の種類と計算方法
- 経費にできる税金・できない税金
- 中古戸建てを例にした具体的な税金のシミュレーション
- 税金を安く抑えるコツと確定申告の方法
不動産投資における、税金の基本から節税方法まで理解することで、手元に残る収益を増やし、税負担を見据えた投資判断ができるようになります。
なお、弊社アルバリンクでは、LINE登録者限定で「未公開物件情報」を公開しており、気になる物件があれば無料で内見予約や購入前の相談もできます。
登録者限定の2大特典もありますので、ぜひこの機会にご登録ください。
\2大特典もLINE内で配布中 /
高利回りの"未公開情報"を受け取る
目次
【物件購入時】不動産投資で課せられる税金の種類一覧
物件購入時にかかる税金は、不動産取得税・登録免許税・印紙税です。
それぞれ、何を基準にどれくらい課税されるのかを解説します。
不動産取得税
不動産取得税は、土地や建物を買ったときに都道府県に対して1回だけ納める税金です。
税額は、購入価格ではなく「固定資産税評価額」をもとに算出します。
固定資産税や不動産取得税などを計算する基準となる価格。
土地については時価の60~70%(公示価格の70%)、建物については建築費の50~70%が目安。
税額は、固定資産税評価額に以下の税率をかけて計算します。
| 区分 | 標準税率 | 軽減税率 (2027年3月31日まで) | |
| 住宅 | 土地 | 4% | 3% |
| 建物 | 4% | 3% | |
| 住宅以外 (店舗・事務所など) | 土地 | 4% | 3% |
| 建物 | 4% | 4% | |
例えば、固定資産税評価額が、土地(宅地)700万円、建物800万円の場合の不動産取得税は次のとおりです(宅地は「評価額×1/2」で計算可)。
- 土地:700万円×1/2×3%=10.5万円
- 建物:800万円×3%=24万円
- 合計:34.5万円
不動産取得税は、取得後おおむね4ヶ月~1年後に送られてくる納税通知書に従って支払います。
ただし、取得した不動産の価格が免税点(税金が課されない基準)に満たない場合、不動産取得税を支払う必要はありません。
土地の場合は16万円未満、売買で取得した建物は34万円未満/戸が免税点となります(取得日が2026年4月1日以降のケース)。
参照元:大阪府「不動産取得税」
登録免許税
登録免許税は、購入した物件の所有権を移転する登記や、ローンを組んだ際の抵当権設定登記にかかる税金(国税)です。
金融機関が融資した資金の担保として物件に設定している権利。
税額は、固定資産税評価額に以下の税率をかけて計算します。
- 土地の所有権移転(売買)
- 固定資産税評価額×2.0%(2029年令和11年3月31日までに登記する場合は1.5%)
- 建物の所有権移転(売買)
- 固定資産税評価額×2.0%(収益物件は軽減税率の適用不可)
- 抵当権の設定
- 借入額×0.4%
参照元:国税庁「登録免許税の税額表」
例えば、固定資産税評価額が土地(宅地)700万円、建物800万円の物件を、1,500万円の借り入れで購入した場合の税額は、次のとおりです(登記日2026年10月1日)。
- 土地:700万円×1.5%=10.5万円
- 建物:800万円×2.0%=16万円
- 抵当権:1,500万円×0.4%=6万円
- 合計:32.5万円
また、司法書士に登記を依頼する場合は、登録免許税とは別に5~10万円前後の報酬が必要です。
印紙税
印紙税は、売買契約書やローンの契約書などの課税文書にかかる税金です。
税額は、契約書に書かれた金額に応じて決まり、収入印紙を貼って納めます。
例えば、売買契約書の売買金額、ならびにローン契約書の借入金額が、1,000万円超5,000万円以下の場合の税額は、次のとおりです。
- 不動産の売買契約書
- 2万円(2027年3月31日までの場合は1万円)
- ローンの契約書(金銭消費貸借契約書)
- 2万円
参照元:国税庁「印紙税額の一覧表(その1)第1号文書から第4号文書まで」
参照元:国税庁「不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」
印紙税は、郵便局などで購入できる印紙を契約書に貼り、消印を押して納付します。
そのほか、納付印や税印を押すといった、より簡易的な方法も用意されています。
なお、電子契約で締結する場合は、課税文書にあたらないため印紙税はかかりません。
参照元:国税庁「取引先にメール送信した電磁的記録に関する印紙税の取扱い」
【運用時】不動産投資で課せられる税金の種類一覧
運用中にかかる税金は、所得税や住民税のほかいくつかあります。
ここでは、5つの税金を解説します。
所得税
所得税は、家賃収入から経費を引いた「不動産所得」に対してかかります。
給与など他の所得がある場合は、それらを合計した金額が課税対象となります。
課税される所得金額は、給与や家賃収入などの所得を合計し、基礎控除などの所得控除を引いた金額です。
次の表は、課税所得金額に応じた、税率と控除額をまとめたものです。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円未満 | 5% | 0円 |
| 195万円以上330万円未満 | 10% | 97,500円 |
| 330万円以上695万円未満 | 20% | 427,500円 |
| 695万円以上900万円未満 | 23% | 636,000円 |
| 900万円以上1,800万円未満 | 33% | 1,536,000円 |
| 1,800万円以上4,000万円未満 | 40% | 2,796,000円 |
| 4,000万円以上 | 45% | 4,796,000円 |
このほか、所得税額の2.1%の復興特別所得税が加わります。
参照元:国税庁「所得税の税率」
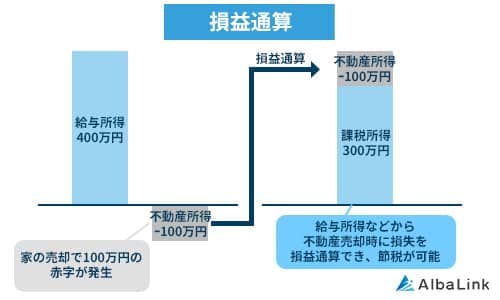
また、不動産所得が赤字になった場合は、一定の損失を除いて、その赤字を給与所得などから差し引けます(損益通算)。
参照元:国税庁「損益通算」
住民税
家賃収入などの利益が出た場合、所得税のほかに住民税も納める必要があります。
住民税は、所得に応じてかかる「所得割」と、所得にかかわらず定額でかかる「均等割」で構成され、内訳は次のとおりです。
- 所得割:道府県民税4%、市町村民税6%(一律10%の標準税率)
- 均等割:年5,000円(道府県民税1,000円、市町村民税3,000円、森林環境税1,000円)
※正確な納税額は自治体によって異なる
参照元:総務省「個人住民税」
例えば、会社員の給与に加え、家賃収入などで課税所得が100万円増えた場合、住民税は10万円(100万円×10%)増加します(均等割は所得に関係なく定額のため増えません)。
不動産所得にかかる住民税の納め方には、特別徴収と普通徴収があります。
勤務先の会社などが給与から住民税を天引きして、納税者の代わりに納める方法。
普通徴収
市区町村から届く納税通知書で、納税者が自分で納める方法。
会社員の方は、給与の住民税と併せて特別徴収で納めるのが基本です。
ただし、特別徴収だと、会社を通じて渡される住民税の税額通知書に、不動産所得などの金額が載ることがあります。
そのため、会社に不動産所得を知られたくない場合は、確定申告のときに「自分で納付」(普通徴収)を選べます。
もっとも、「自分で納付」を選んでも、不動産所得が赤字の場合などは、特別徴収になることがある点に注意が必要です。
参照元:国税庁「手順6 住民税、事業税に関する事項を記入する」
参照元:総務省「納税義務者用の特別徴収税額決定通知書の記載内容の秘匿」
「自分で納付」を選べるか、特別徴収になる条件は自治体で異なることがあるため、市区町村に確認しましょう。
固定資産税・都市計画税
固定資産税と都市計画税は、利益が出ていなくても、物件を所有している限りかかる税金です。
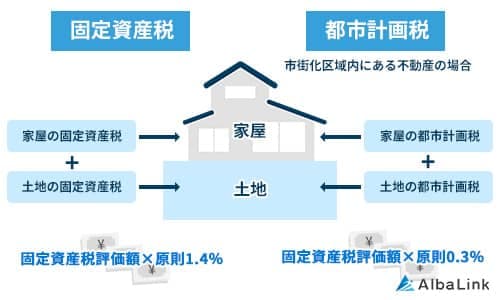
課税主体は、土地や建物が所在する市町村(東京23区は東京都)、納税義務者は、その年の1月1日時点の所有者です。
土地や建物などの所有者にかかる税金で、税率は1.4%。
都市計画税
原則として市街化区域内にある土地や建物にかかる税金で、税率は最大0.3%。
※実際の税率は自治体によって異なる。
税額の計算方法は次のとおりです。
課税標準額は、原則として市町村が決める「固定資産税評価額」と同じ金額です。
ただし、特例や税負担の調整措置が適用されると、評価額より低くなる場合があります。
参照元:総務省「固定資産税の概要」
住宅が建っている土地(住宅用地)は、土地の面積に応じて、課税標準額が評価額より軽減されます(住宅用地の特例)。

| 土地の区分 | 固定資産税 | 都市計画税 |
|---|---|---|
| 1戸あたり200㎡までの部分 | 評価額の6分の1 | 評価額の3分の1 |
| 1戸あたり200㎡以上の部分 | 評価額の3分の1 | 評価額の3分の2 |
参照元:東京都主税局「固定資産税・都市計画税(土地・家屋)」
例えば、賃貸用住宅の評価額が土地700万円(200㎡以下)、建物1,400万円の場合の税額は、次のとおりです(住宅用地の特例を適用した場合)。
| 項目 | 固定資産税 | 都市計画税 |
|---|---|---|
| 土地の課税標準額 | 700万円×1/6=約116.7万円 | 700万円×1/3=約233.3万円 |
| 土地の税額 | 約116.7万円×1.4%=約1.6万円 | 約233.3万円×0.3%=約0.7万円 |
| 建物の課税標準額 | 1,400万円(評価額と同じ) | 1,400万円(評価額と同じ) |
| 建物の税額 | 1,400万円×1.4%=19.6万円 | 1,400万円×0.3%=4.2万円 |
この場合、土地と建物の年間の税額(年額)は、合計で約26.1万円です(実際は自治体によって若干の差が表れます)。
個人事業税
個人事業税は、地方税法で定められた70種類の法定業種に該当する場合にのみ課税されます。
賃貸物件で家賃収入を得る場合は「不動産貸付業」、空き地を駐車場経営に活用する場合は「駐車場業」と、いずれも法定業種に該当します。
ただし、不動産貸付業や駐車場業に認定されるには、以下の基準を満たす必要があります(東京都の場合)。
| 物件の種類 | 認定基準 | ||
|---|---|---|---|
| 不動産賃貸業 | 建物 | 住宅(戸建て) | 10棟以上 |
| 住宅(戸建て以外) | 10室以上 | ||
| 住宅以外(独立家屋) | 5棟以上 | ||
| 住宅以外(独立家屋以外) | 10室以上 | ||
| 土地 | 住宅用の土地 | 契約10件以上、または貸付総面積2,000㎡以上 | |
| 住宅用以外の土地 | 契約10件以上 | ||
| その他 | 【上記の基準未満でも以下の条件を満たせば認定】 ・建物の総床面積600㎡以上かつ家賃収入が年1,000万円以上 ・遊戯や娯楽などに関する設備がある不動産 ・ホテルや病院など特定業務に用いられる建物 | ||
| 駐車場業 | 寄託契約型の駐車場 | 駐車可能台数1台以上 | |
| 建築物や機械式に該当する駐車場 | |||
| 上記以外の駐車場 | 駐車可能台数10台以上 | ||
不動産貸付業・駐車場業における個人事業税の税率は5%で、事業主控除として年間290万円を所得から控除できます。
例えば、所得金額が600万円の場合、税額は次のとおりです。
- (600万円−事業主控除290万円)×5%=15.5万円
参照元:東京都主税局「個人事業税」
消費税
アパートやマンションなど住宅としての貸付けは、消費税は非課税とされています。
ただし、事務所や店舗、民泊など、住宅以外の建物として貸す場合は非課税になりません。
また、月極駐車場やコインパーキングの賃料や利用料も、原則として課税対象です。
土地の貸付けは、原則として非課税取引ですが、地面の整備やフェンス・車止めの設置がある土地は「施設」とみなされ、課税対象となります。
参照元:国税庁「No.6225 地代、家賃や権利金、敷金など」
課税される貸し方でも、基準期間(その年の前々年)の課税売上高が1,000万円以下であれば、消費税の納税は原則として免除されます。
ただし、インボイスの登録を受けた場合などは免除されません。
このように、住宅だけを貸す場合は、通常は、消費税を考える必要はありません。
店舗や駐車場も貸す場合は、その家賃収入が年1,000万円を超えるかどうかを確認しましょう。
【売却・相続時】不動産投資で課せられる税金の種類一覧
物件を売却したときは所得税と住民税、家族に引き継ぐときは相続税と贈与税がかかることがあります。
ここでは、4つの税金を解説します。
所得税
物件を売却して利益(譲渡所得)が出た場合、所得税がかかります。
譲渡所得は、次の式で計算します。

- 取得費
- ・土地:購入価格+購入時の諸費用
・建物:購入価格+リフォーム費用+設備導入費+諸費用−減価償却費相当額 - 譲渡費用
- 売却時の仲介手数料など土地や建物を売るために直接かかった費用。
税率は、所有期間によって変わります。
| 所有期間 | 所得区分 | 税率 (復興特別所得税込み) |
|---|---|---|
| 5年以下 | 短期譲渡所得 | 30.63% |
| 5年超 | 長期譲渡所得 | 15.315% |
所有期間の算定は、譲渡した年の1月1日時点が基準となります。
例えば、2021年3月に取得した物件を2026年9月に売却した場合、実質的な所有期間は5年6か月ですが、所得税の算定では、5年以下となります(その年の1月1日で判定)。
次の例で売却時の譲渡所得税を試算してみましょう。
- 購入価格:3,000万円(土地1,000万円、建物2,000万円)
- 売却価格:3,500万円
- 建物の減価償却費:400万円
- 譲渡費用:120万円
※購入時の諸費用などはここでは考慮していません。
この場合の税額は以下のようになります。
- 取得費:土地1,000万円+建物(2,000万円−400万円)=2,600万円
- 譲渡所得:3,500万円−(2,600万円+120万円)=780万円
- 長期の所得税:780万円×15.315%=約119万円
- 短期の所得税:780万円×30.63%=約239万円
なお、譲渡所得は、給与や家賃の所得とは分けて計算し(分離課税)、赤字が出ても、他の所得から差し引くことはできません。
参照元:国税庁「No.3203 不動産を譲渡して譲渡損失が生じた場合」
また、マイホームを売ったときは譲渡所得から3,000万円を控除できる特例がありますが、収益物件には適用できません。
参照元:国税庁「No.3302 マイホームを売ったときの特例」
住民税
売却して利益(譲渡所得)が出た場合、所得税のほかに住民税がかかります。
住民税の税率は、所得税と同じく所有期間によって変わります。
次の表は、所得税とあわせて住民税の税率をまとめたものです。
| 所有期間 | 所得税 (復興特別所得税込み) | 住民税 | 合計 |
|---|---|---|---|
| 5年以下(短期) | 30.63% | 9% | 39.63% |
| 5年超(長期) | 15.315% | 5% | 20.315% |
例えば、譲渡所得が200万円の場合の住民税を計算してみましょう。
- 長期の住民税:200万円×5%=10万円
- 短期の住民税:200万円×9%=18万円
なお、住民税を納付するのは、売却した年の翌年になります。
売却代金の一部は、納税資金として残しておきましょう。
参照元:総務省「個人住民税」
相続税
収益物件を相続した場合、相続税がかかることがあります。
もっとも、相続税は、不動産だけでなく、預貯金や有価証券など、すべての遺産総額をもとに計算します。
遺産総額が、次の基礎控除を超えると相続税がかかります。
相続税の計算基準となる不動産の「相続税評価額」は、実際の市場価格(時価)よりも低く設定される傾向があります。
土地は路線価方式などで時価の約8割程度、建物は固定資産税評価額で時価の約7割程度で評価されるのが一般的です。
さらに、賃貸物件であれば「貸家建付地」や「貸家」としての評価減が適用され、より評価額が下がります。
このような点から、現金をそのまま相続するよりも税制上で有利になるのが大きな特徴です。
贈与税
生きている間に収益物件を家族などに贈与すると、受け取った人に贈与税がかかります。
贈与税の課税方法は、2つあります。
- 暦年課税:1年ごとに、贈与された財産に課税される仕組み
- 相続時精算課税:贈与のときの税負担を軽くし、相続のときにまとめて精算する仕組み
暦年課税では、1年間(1月1日~12月31日)にもらった財産の合計から、基礎控除110万円を引いた金額が課税対象となります。
不動産の贈与を行う場合も、相続時と同様に市場価格ではなく相続税評価額をもとに計算されるため、現金を贈与するより有利になる場合があります。
ただし、贈与税の税率は相続税の税率に比べて高く設定されている点に注意が必要です。
将来の相続税負担を減らすために生前贈与を活用するケースは多いですが、安易に不動産を贈与すると多額の贈与税が発生する恐れがあります。
配偶者控除の特例や、相続時精算課税といった税制の優遇措置をうまく組み合わせ、計画的に資産移転を進めることが、税負担を最小限に抑えるためのポイントとなります。
不動産投資で経費計上できる税金・できない税金
不動産所得を計算するうえで、経費にできる税金と、できない税金があります。
それぞれについて解説します。
経費計上できる税金
不動産投資でかかる税金の多くは、不動産所得の経費にできます。
具体的には、次のとおりです。
- 固定資産税・都市計画税
- 不動産取得税
- 登録免許税
- 印紙税
- 個人事業税
- 消費税(課税事業者で税込経理の場合)
収入や経費を、消費税を含めた金額で記録する方法
参照元:国税庁「令和7年分収支内訳書(不動産所得用)の書き方」
購入時の登録免許税や不動産取得税などは、納付すべき額が確定した年に経費計上できます。
なお、物件を買うとき、売主に固定資産税・都市計画税の精算金(取引年度分の固定資産税を精算する費用)を支払うことがあります。
この精算金は経費にはならず、物件の取得価額に含まれます。
参照元:国税庁「賃貸用アパート・マンションを購入した際に支払った固定資産税及び都市計画税相当額の精算金の取扱いについて」
経費計上できない税金
所得税と住民税は、経費にできません。
利益(所得)にかかる税金であり、利益を得るための費用と認められないためです。
そのほか、相続税や延滞税・加算税も経費にできません。
税金を期限までに納めなかったときにかかる利息に相当する税金。
加算税
申告が不足したり遅れたりしたときにかかる税金(違反そのものに対する罰金)。
参照元:国税庁「令和7年分収支内訳書(不動産所得用)の書き方」
なお、法人で不動産経営を行う場合、法人税は経費にできません。
参照元:e-Gov法令検索「法人税法」
【シミュレーション】不動産投資で発生する税金はいくら?
ここでは、会社員の方が築古の中古戸建てで不動産投資する場合、税金がどれくらいかかるかをシミュレーションしてみます。
前提条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 物件 | 築25年の木造戸建て(賃貸用の住宅)※土地面積は200㎡以下 |
| 購入価格 | 1,000万円(土地700万円、建物300万円)※借入金なし |
| 固定資産税評価額 | 土地490万円、建物150万円 |
| 家賃収入 | 月8万円(年96万円) |
| 家賃以外の支出 | ・管理委託料:年4.8万円(家賃の5%) ・修繕費・保険料:年6万円 |
| 会社員の給与年収 | 800万円(社会保険料は給与の15%と仮定) |
まず、購入時にかかる税金です。
| 税金 | 税額 |
|---|---|
| 不動産取得税 | 11.85万円 |
| 登録免許税 | 10.35万円 |
| 印紙税 | 0.5万円 |
| 合計 | 約22.7万円 |
次に、運用期間中、継続的に発生する税金を算出するために、まず不動産所得を計算します。
築25年の木造戸建ての減価償却費の計上は4年で終わります。
そこで以下の表では、償却期間中(1~4年目)と償却後(5年目以降)の不動産所得を算出しています。
| 項目 | 償却期間中(1~4年目) | 償却後(5年目以降) |
|---|---|---|
| 家賃収入 | 96万円 | 96万円 |
| 管理委託料 | 4.8万円 | 4.8万円 |
| 修繕費・保険料 | 6万円 | 6万円 |
| 固定資産税・都市計画税 | 約4.2万円 | 約4.2万円 |
| 減価償却費 | 75万円 | 0円 |
| 不動産所得 | 約6万円 | 約81万円 |
【固定資産税の内訳と減価償却費の根拠】
- 固定資産税3.24万円・都市計画税0.94万円(小規模住宅用地の特例適用時)
- 減価償却費:築25年の木造は法定耐用年数22年を超えているため、耐用年数は4年(22年×20%=4.4年(1年未満は切り捨て))。償却率は0.250で、建物300万円×0.250=75万円
算出した不動産所得をもとに、投資前と会社員(年収800万円)の方の税金がどれだけ変わるかを試算したものです。
| 区分 | 所得税 | 住民税 | 増える税金 |
|---|---|---|---|
| 不動産投資なし | 42.7万円 | 44.7万円 | — |
| 償却期間中 (不動産所得 約6万円) | 44.0万円 | 45.3万円 | 約1.9万円 |
| 償却後 (不動産所得 約81万円) | 60.3万円 | 52.8万円 | 約25.7万円 |
概算ですが、この事例では、償却期間中の税負担は約1.9万円、償却後は約25.7万円増えることになります。
【税額の計算根拠】
- 給与所得:給与年収800万円−給与所得控除190万円=610万円
- 所得税:(給与所得+不動産所得−社会保険料−基礎控除)×税率−控除額(これに復興特別所得税(2.1%)を加える)
- 住民税:(給与所得+不動産所得−社会保険料−基礎控除43万円)×10%
※均等割は投資前後で変わらないため考慮していません
※控除額は2026年分を適用
なお、この計算では、青色申告特別控除やふるさと納税などの控除、購入時の税金などの経費は考慮していません。
不動産投資の税金を安く抑えるコツ
不動産投資の税金は、利回りやキャッシュフローに影響します。
ここでは、【購入時】・【運用時】・【売却・相続時】の3つに分けて、税金を抑えるコツを解説します。
物件購入時の税金を安くする方法
物件購入時の税金を安くするには、軽減措置を有効活用することが大切です。
次の表は、購入時の主な制度をまとめたものですが、中古の賃貸物件で使えるものは限られます。
| 税金と制度 | 新築の収益物件 | 中古の収益物件 |
|---|---|---|
| 不動産取得税:建物の控除 (1戸あたり1,200万円) | 使える | 使えない |
| 不動産取得税:住宅用地の減額 | 使える | 使えない |
| 登録免許税:住宅向けの軽減税率 | 使えない | 使えない |
| 印紙税:売買契約書の軽減 (2027年3月31日まで) | 使える | 使える |
参照元:国税庁「登録免許税の税額表」
不動産取得税の軽減を受けるには、取得した日から30日以内(東京都の場合)に、都道府県への申告が必要です(30日以内に登記を申請していれば、原則不要)。
不動産運用時の税金を安くする方法
運用中の税金を安くする基本は、経費になる支出を漏れなく計上することです。
不動産所得の主な経費は、次のとおりです。
- 管理委託料
- 損害保険料(火災保険・地震保険・孤独死保険など)
- 仲介手数料・広告宣伝費
- 修繕費(原状回復費用・設備の小規模な修理など)
- 減価償却費
- 賃貸物件を買うための借入金の利子
- 経費計上できる税金(固定資産税ほか)
- 司法書士や税理士への報酬
- 不動産投資に使う通信費や交通費
- 交際費(管理会社や不動産会社との打ち合わせなど)
- 賃貸経営の勉強のための書籍代やセミナー参加費 など
なお、借入金の返済額のうち、元本の返済分は経費になりません。
経費にできる支出は、領収書や請求書を残し、帳簿などでしっかりと管理しましょう。
関連記事:建物の減価償却費の計算方法をシミュレーションを用いて解説!
物件売却・相続時の税金を安くする方法
まず、売却時の譲渡所得税は、税率と譲渡所得(売却価格−取得費−譲渡費用)で決まります。
例えば、譲渡所得が100万円減ると、長期譲渡所得の場合、税金が約20万円(100万円×20.315%)減ります。
そのため税金を抑えるには次のポイントを押さえることが大切です。
- 税率が変わる5年の所有期間を超えてから売る
- 譲渡所得を抑えるために、取得費と譲渡費用を漏れなく計上する
なお、取得費が分からない場合は売却価格の5%とみなされます。
購入時の契約書や領収書は保管しておきましょう。
続いて、相続時の税金を抑える方法です。
相続時は、現金を不動産に換えておくことで、相続税の評価額を抑えられる場合があります。
現金を不動産に換えることで、評価額は次のように変わります。
- 不動産
- 相続税評価額(土地は路線価など、建物は固定資産税評価額)で評価され、購入価格より低くなる場合がある。
- 貸している不動産
- 貸家建付地(土地)・貸家(建物)として評価され、自分で使う場合より評価額がさらに下がる。
なお、貸している土地は、一定の要件を満たせば、小規模宅地等の特例で200㎡までの評価額を50%減らせます。
制度の適用には要件と申告が必要なため、税理士や税務署に確認しましょう。
参照元:国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
関連記事:3000万円特別控除とは?適用要件や併用可能な特例について解説
不動産投資における確定申告の方法と注意点
不動産所得がある場合、会社員でも確定申告をしなければならないことがあります。
ここでは、確定申告が必要なケース、申告の流れ、注意点を解説します。
確定申告が必要になるケース
給与を受け取っている会社員は、給与以外の所得の合計が年20万円を超えると、確定申告が必要です。
例えば、家賃収入が年100万円、必要経費が年70万円の場合、不動産所得は30万円となり、確定申告が必要になります。
また、給与以外の所得が20万円以下の場合でも、次の点に注意が必要です。
- 住民税の申告:所得が20万円以下でも原則として必要。市区町村に確認する
- 医療費控除などの確定申告:20万円以下の所得分を給与と併せて申告する
なお、不動産所得が赤字の場合、確定申告で損益通算(赤字を給与所得から差し引く)すると、給与から引かれた所得税が還付されることがあります。
還付を受けるための申告(還付申告)期間は、赤字の年の翌年1月1日から5年間です。
確定申告の流れ
確定申告の手順は、次のとおりです。
- 領収書などをもとに、1年分(1月1日~12月31日)の家賃収入と経費を帳簿に整理する
- 白色申告の場合は収支内訳書、青色申告の場合は青色申告決算書を作る
- 確定申告書を作る
- 確定申告書に、収支内訳書または青色申告決算書を添えて提出する
- 税金を納める(納付書は送られてこないため、自分で方法を選ぶ)
確定申告では、税務署に提出(添付・提示)する書類と、申告書を作るために用意する資料があります。
まず、税務署に提出する書類は、次のとおりです。
- 確定申告書(第一表・第二表)
- 収支内訳書(白色申告)または青色申告決算書(青色申告)
- 本人確認の書類:マイナンバーカード、または番号確認書類と身元確認書類(運転免許証など)の写し(e-Taxの場合は不要)
- 医療費控除の明細書や生命保険料控除の証明書など
※会社の年末調整で受けた場合は不要
参照元:国税庁「申告書に添付・提示する書類」(令和7年分の確定申告の手引き)
次に、申告書や決算書を作るために用意しておくとよい主な資料(提出は不要)は、次のとおりです。
| 資料 | 使い道 | 入手先 |
|---|---|---|
| 給与の源泉徴収票 | 申告書に書く給与と源泉徴収税額の確認 | 勤務先 |
| 売買契約書 | 建物の取得価額の確認 (減価償却費の計算) | 不動産会社 |
| 賃貸借契約書 | 家賃収入や敷金の確認 | 不動産会社・管理会社 |
| 返済予定表 | 借入金の利息の確認 | 金融機関 |
| 固定資産税の納税通知書 | 経費にできる税額の確認 | 市区町村 (東京23区は東京都) |
| 損害保険の証券・領収書 | 保険料の確認 | 保険会社 |
| 売主との精算書 | 固定資産税等の精算金の確認 | 不動産会社 |
| 請求書・領収書・預金通帳 | 経費と家賃入金の確認 | 管理会社・工事業者など |
参照元:国税庁「No.1373 事業としての不動産貸付けとそれ以外の不動産貸付けとの区分」
確定申告の期限は、原則として翌年の3月15日です。
確定申告書の提出は、e-Tax(インターネットでの提出)や郵送(郵便局の消印の日が提出日になる)のほか、税務署へ持参することもできます。
より詳細な手順や注意点に関しては、以下の記事を参考にしてください。
関連記事:【空き家投資の確定申告】やり方や認められる経費などを専門家が解説
確定申告を行う際の注意点
確定申告では、次のような点に注意しましょう。
- 私的な支出を経費にしない
- 期限内に正しく申告する
- 青色申告は事前に承認申請をする
私的な支出は、不動産事業で収入を得るために必要な支出ではないため、経費として計上できません。
もっとも、自宅と兼用している通信費や車の費用などは、事業に使った分を明確にできる場合、その分を経費にできます。
申告額が少なかったり、納付が遅れたりすると、過少申告加算税や延滞税のペナルティがあります(過少申告加算税は、税務署から調査の連絡が来る前に、自分から修正申告をすればかかりません)。
また、青色申告にするには、事前に税務署への承認申請が必要な点に注意しましょう。
申請の期限は、次のとおりです。
- 原則:青色申告にしたい年の3月15日まで
- 例外:賃貸を始めた年の1月16日以降に始めた場合は、始めた日から2か月以内
参照元:国税庁「No.2090 新たに事業を始めたときの届出など」
なお、申告した際の帳簿や請求書・領収書などの書類は、一定期間(原則7年または5年)保存しておく必要があります。
参照元:国税庁「No.2080 白色申告者の記帳・帳簿等保存制度」
まとめ
不動産投資の税金は、利回りやキャッシュフローに影響します。
購入時から運用期間中、売却・相続まで、その時々で課される税金や、活用できる特例・制度があります。
特に、税金面で押さえておきたいポイントは次のとおりです。
- 購入時:軽減措置をできるだけ利用する
- 運用時:確実に経費を計上するとともに私的な支出は経費にしない
- 売却時:税率が下がる時期を踏まえて出口戦略を考える
- 相続時:賃貸している不動産は、相続税の評価額が下がる制度がある
また、会社員の方でも、給与以外の所得が年20万円を超えれば、確定申告が必要になります。
確実に経費を計上するほか、事業規模によっては青色申告特別控除などを積極的に活用しましょう。
なお、「不動産投資の森」を運営するアルバリンクでは、LINE登録者限定で、未公開物件情報を無料で配信しています。
気になる物件が見つかれば、LINE上でそのまま内見予約や購入前の相談が可能です。
登録者限定の特典もございますので、ぜひこの機会にご登録ください。
\2大特典もLINE内で配布中 /
高利回りの"未公開情報"を受け取る
空き家や築古アパートなどの収益物件を探すならアルバリンクへ
「高利回り」の収益物件をLINE登録者限定で公開中!
この記事の監修者

柳本 幸大|築古戸建て再生投資家
プロフィールページへ不動産投資の税金に関するよくある質問
基礎控除は、所得税・住民税の計算において、給与所得や不動産所得などを合計した所得(合計所得金額)に応じた一定の額を、差し引く制度です。
不動産所得が黒字の場合、合計所得金額が増えた分の税金も見込んでおく必要があります。
一方で、土地や建物を売ったときに生じる譲渡所得(売却益)は、他の所得と分けて計算します(分離課税)。
・青色申告特別控除(所得から最高65万円(事業的規模でない場合は最高10万円)を差し引ける)
・赤字を翌年以後3年間繰り越せる
・青色事業専従者給与の経費算入(配偶者などで事業に専従している人の給与を経費にできる) など
これらのメリットを受けるための条件がありますので、しっかりと確認のうえ有効活用しましょう。
その結果、課税される所得が減り、所得税と住民税を減らせます。
特に、建物の減価償却費の計上は、実際の支出を伴わず経費として計上できるため、帳簿上は赤字となりやすく、損益通算による節税効果が生まれやすいケースです。
【LINE登録者限定】高利回りの未公開物件を配信しています!