
【初心者必見】アパート経営の始め方を7ステップで解説!リスクや成功のコツも

高利回りの"未公開物件"を受け取る
アパート経営に興味はあっても、「本当に儲かるのか」「何から始めればいいのか」がわからず、踏み出せずにいないでしょうか。
戸建てや区分マンションの投資と比べると、アパート経営は、自己資金や借入金額が大きくなる傾向にあります。
投資判断を誤ると、相場より高い価格で購入して利回りが悪くなる、空室が常態化して収支が悪化するリスクがあります。
そこでこの記事では、次のことを解説します。
- アパート経営の仕組みと利回りや年収の目安
- アパート経営の4つの方法と始め方7ステップ
- アパート経営のメリットと注意すべきリスク・対処法
- アパート経営を成功に導く3つのポイント
この記事を読むことで、アパート経営を始める前にすべきことやリスクが明確になり、最初の一歩を踏み出せるようになるはずです。
「アパート経営に興味はあるけれど、何千万円もの資金やローンを組むのは怖い……」という方には、少額から始められる空き家投資がおすすめです。
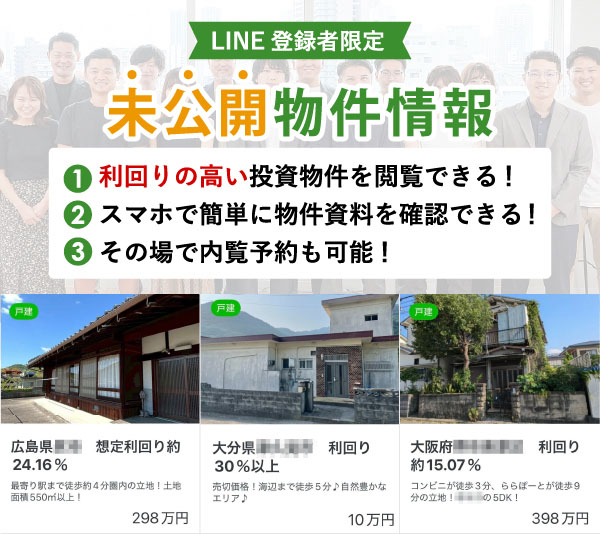
アルバリンクのLINEにご登録いただくと、数十万~100万円程度で購入できる未公開の空き家情報をいち早く受け取れます。
アパートに比べて自己資金を大幅に抑えられるため、無理のない範囲でオーナーデビューが可能です。
物件紹介だけでなく、資料の取り寄せや内覧の相談も担当者が丁寧にサポートいたしますので、ぜひ気軽にお試しください。
\2大特典もLINE内で配布中 /
高利回りの"未公開情報"を受け取る
目次
アパート経営を始める前に知っておきたい基礎知識
ここでは、アパート経営を始める前に押さえておきたい基礎知識を解説します。
アパート経営の仕組みと主な収入源
アパート経営は、1棟単位でアパートを所有し、入居者から家賃を受け取る事業です。
入居者の募集や建物の管理は管理会社に任せるのが一般的です。
家賃収入が中心ですが、物件や契約の条件によっては次のような収入が入ります。
- 共益費(管理費)
- エントランスなどの共用部分の維持管理のために入居者から受け取るお金。
- 駐車場代
- 敷地内の駐車場を入居者などに貸して受け取るお金。
- 礼金
- 家賃の1~2か月分が目安。礼金ゼロの物件も増えている。
- 更新料
- 契約の更新時に受け取るお金。家賃の1~2か月分が目安。
「敷金」は、家賃の滞納や借主負担の原状回復費用に備えて預かるお金であり、退去時に入居者へ返すため収入には含めません。
ただし、こうした収入がそのまま手元に残るわけではなく、ローン返済や管理会社に払う管理委託費、修繕費、税金などを差し引いた残りが、手取り収入になります。
関連記事:一棟アパート投資の魅力とは?始め方や成功のコツ・失敗回避術を解説
利回りの相場
健美家の四半期レポート(2026年7~9月期)によると、一棟アパートの表面利回りは全国平均で7.91%です。
地域で見ると都市部ほど低く、地方ほど高い傾向があります。
| 区分 | 表面利回り |
|---|---|
| 全国平均 | 7.91% |
| 首都圏 | 6.98% |
| 東北 | 11.92% |
| 信州・北陸 | 12.88% |
| 中国・四国 | 12.62% |
また、築年数別に見たときの利回りは次のとおりです。
| 区分 | 表面利回り(全国平均) |
|---|---|
| 築10年未満 | 5.95% |
| 築10年以上20年未満 | 6.77% |
| 築20年以上 | 9.30% |
参照元:収益不動産 市場動向 四半期レポート(2026年7⽉〜9⽉期)|健美家株式会社
利回りは家賃収入を物件価格で割って算出するため、価格が高くなりやすい都市部の物件や新しい物件ほど、低くなる傾向があります。
なお、上の表の数字は、売り出し中の物件の平均で、満室を想定した表面利回りです。
実際にどれだけ収益が出るかを知るには、「表面利回り」だけでなく、経費や諸費用を含めた「実質利回り」を押さえておく必要があります。
- 表面利回り=年間家賃収入÷物件価格×100
- 実質利回り=(年間家賃収入−年間経費)÷(物件価格+購入時の諸費用)×100
アパート経営の利回りは、次の記事で詳しく紹介しています。
関連記事:アパート経営の利回りの目安は?タイプ別のシミュレーションも掲載
年収の目安
国税庁の「令和6年分 申告所得税標本調査」によると、不動産所得者の平均所得は666万円です。
ただし、この数字は、収入から経費などを差し引いた税引き前の金額で、アパート以外の不動産所得や給与所得も含めた合計である点に注意しましょう。
所得の分布を見ると、次のようになっています。
| 所得の区分 | 割合 |
|---|---|
| 300万円以下 | 25.4% |
| 300万円超~500万円 | 28.4% |
| 500万円超~1,000万円 | 30.8% |
| 1,000万円超 | 15.5% |
参照元:令和6年分 申告所得税標本調査|国税庁
ここで気を付けるべきなのは、不動産所得がそのまま手取り収入になるわけではないということです。
たとえば、借入金の元本返済は経費計上できませんし、減価償却費は現金の支出を伴いません。
このような点から、会計上の不動産所得と手元に残るキャッシュフローにズレが生じることもあります。
収益性を正しく見極めるには、不動産所得の数値だけでなく、実際の資金の流れを試算しておくことが不可欠です。
マンション経営との違い
投資用不動産サイト「健美家」の調査によると、アパートとマンションの平均価格と利回りは次のとおりです。
| 項目 | アパート | 一棟マンション |
|---|---|---|
| 平均価格※ | 9,079万円 | 2億541万円 |
| 表面利回り※ | 7.91% | 7.44% |
※全国平均・売り出し物件のデータ
参照元:収益物件 市場動向四半期レポート 2026年7~9月期|健美家株式会社
アパートとマンションの主な違いは、次の表のとおりです。
| 項目 | アパート | マンション |
|---|---|---|
| 構造 | 木造・軽量鉄骨造 | 鉄筋コンクリート(RC)造 ・鉄骨鉄筋コンクリート(SRC)造 |
| 法定耐用年数 | 木造22年・軽量鉄骨19~34年 (骨格材の肉厚によって異なる) | RC造47年 |
| 融資期間 | 短くなりやすい | 長くしやすい |
| 耐震・耐火・防音 | マンションに劣る | アパートより優れる |
参照元:耐用年数表|国税庁
税法で決められた、建物などが使える期間の年数。
減価償却費の計算に使われ、実際の建物の寿命とは異なる。
アパートは法定耐用年数が短いため、融資期間は短くなりやすい傾向です。
一方で、建物の取得費用を短い期間で減価償却費として計上できるため、課税対象となる不動産所得を抑え、税負担を減らせます。
建物などの取得費用を、法定耐用年数に従って毎年経費として計上していく仕組み。
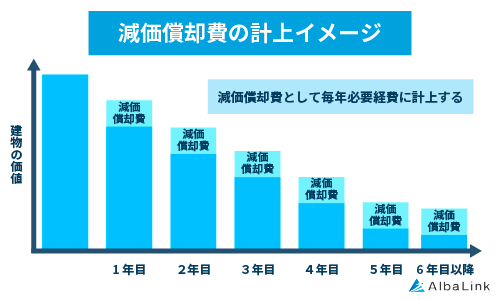
アパートとマンションのどちらが有利かは一概にいえず、資金計画や不動産経営の目的に合わせて選ぶことになります。
アパート経営の始め方は4つの方法に分かれる
アパート経営の始め方は、土地保有の有無や準備できる自己資金などで4つに分かれます。
| 方法 | 初期費用 | 収入が入り始めるまで | 向いている人 |
|---|---|---|---|
| 中古アパートを購入 | 小さめ | 早い | 初期費用を抑えたい人、すぐに収入がほしい人 |
| 新築アパートを購入 | 中~大 | 比較的早い | 手間を減らしたい初心者 |
| 所有する土地に建てる | 建築費が中心 | 建築の期間がかかる | 土地を持っている人 |
| 土地を購入して建てる | 大きい | 最も時間がかかりやすい | 資金に余裕があり、立地から時間をかけて進めたい人 |
ここからは、それぞれの方法の特徴と注意点を解説します。
中古のアパートを購入する
中古アパートの購入は、初期費用を抑えたい人や、すぐに家賃収入がほしい人に向いている方法です。
中古アパートは新築より価格を抑えやすいため、利回りが高くなりやすいのが長所です。
入居者が付いたまま買えば、購入した直後から家賃が入ります。
また、過去の家賃推移や空室の実績も分かるため、収支の見通しを立てやすくなります。
一方で、築年数が経過しているアパートは、購入後に修繕費がかさみやすい点には注意が必要です。
加えて、融資の面で、新築より不利になることがあります。
金融機関が決める融資期間は、建物の法定耐用年数の残りの年数に左右され、築年数が古いほど短くなりやすいためです。
融資期間が短いと毎月の返済額が増え、手元に残るお金(キャッシュフロー)が少なくなる恐れがあります。
購入前には、次の3点から収益性と建物の状態を確かめましょう。
- レントロール:部屋ごとの家賃や入居状況をまとめた一覧
- 修繕履歴:いつ、どこを修繕したかの記録。今後必要になりそうな修繕の見当がつく
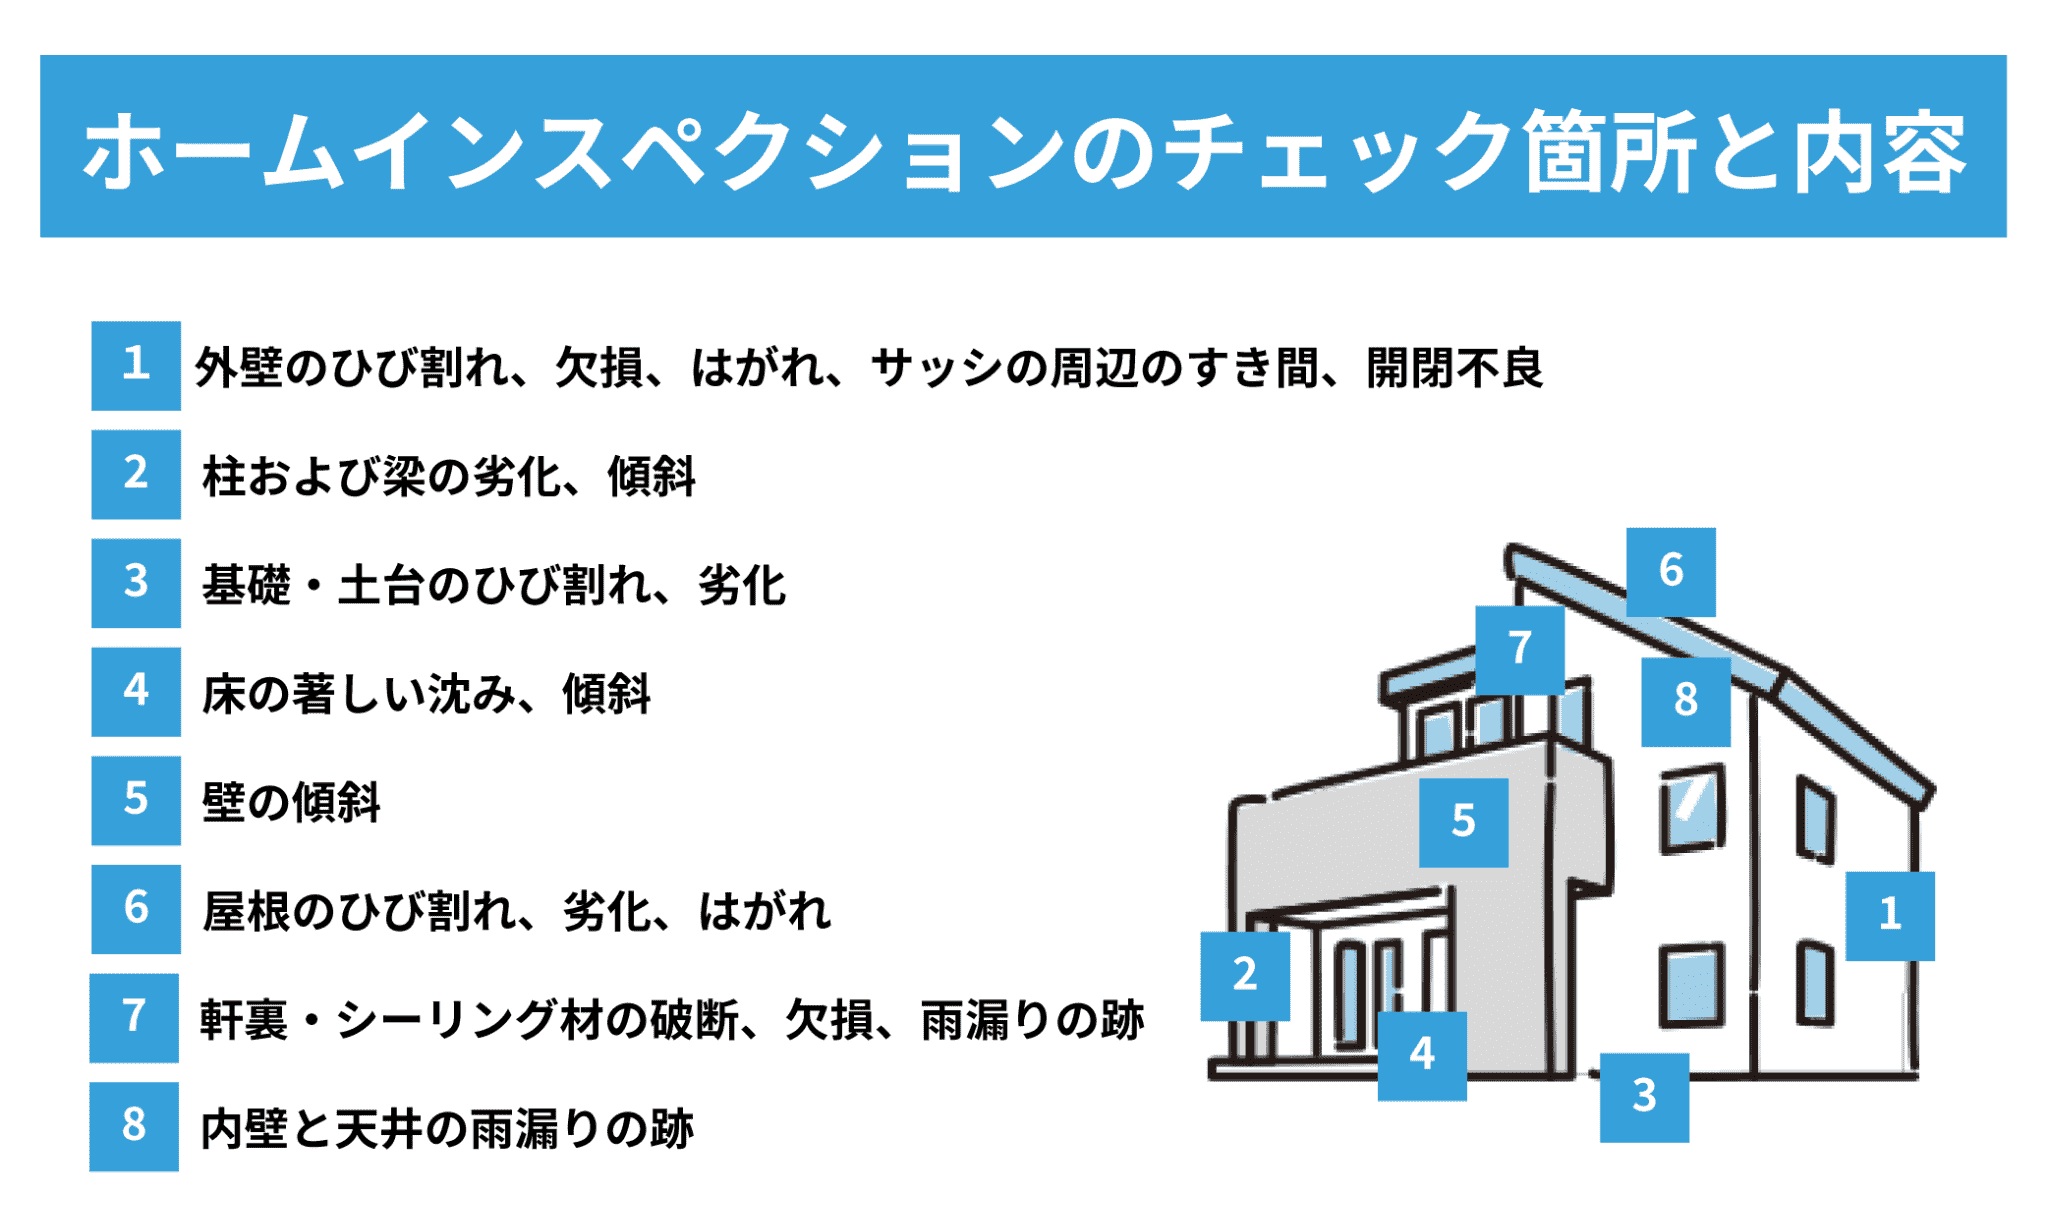
- ホームインスペクション:専門家に建物の劣化や不具合を調べてもらうこと
築古アパートの購入事例は、次の記事で紹介しています。
新築のアパートを購入する
新築アパートの購入は、業者が建てた完成済みのアパートを、土地とセットで購入する方法です。
土地探しや建築の手間をかけずに始められる特徴があります。
そのほか、設備や外観が新しく入居者も決まりやすいため、初心者でも始めやすいといえます。
築年数が浅いうちは大きな修繕がほとんど必要なく、融資期間を長くしやすい点もメリットです。
ただし、販売価格には売り手側のマージンが含まれるため、初期費用が高くなり、利回りは中古より低めになりやすい傾向があります。
また、新築の家賃には、新築による上乗せ分(新築プレミアム)が含まれる場合があります。
最初の入居者が退去すればこの上乗せ分がなくなり、家賃を見直す必要が出てきます。
販売資料に載っている想定家賃や想定利回りはあくまで目安と考え、無理のない数字かどうかを確かめましょう。
新築アパート投資のやり方や利回りについては、次の記事で解説しています。
所有する土地にアパートを建てる
相続した土地や使っていない土地を持っている人であれば、所有地にアパートを建てる方法もあります。
土地代がかからないぶん、初期費用を抑えられるうえ、土地を担保に融資を受けやすい点が特徴です。
また、更地のまま所有するより、アパートを建てたほうが固定資産税や相続税の節税につながります。
注意点は、立地を選べないことです。
賃貸需要がない土地にアパートを建てると、入居者が集まらないおそれがあります。
そのため、事業計画の時点で、次のような点から賃貸需要を調べておきましょう。
- 駅からの距離
- 地域の人口や最寄り駅の乗降客数の推移
- スーパーや学校などの周辺施設
- 近くにある競合物件の数や家賃 など
また、建ぺい率や容積率、前面道路など、法律・条例次第で建てられる建物の規模が決まります。
その条件によって「何階建てにできるか」「全部で何部屋作れるか」が大きく変わり、結果として家賃収入や収益性に直結します。
より安全なアパート建築を行うなら、事前に建築士やハウスメーカーにボリュームチェックを依頼するのがおすすめです。
特定の土地に対して、建築基準法などの法規制をもとに「どれくらい大きな建物が建てられるか」を事前に検証する作業。
土地を購入してアパートを建てる
土地から買ってアパートを建てる方法は、立地も間取りも自分で決められる点が魅力です。
賃貸需要の高い好立地を自ら厳選できるうえ、ターゲット層に合わせて間取りや設備、外観デザインを自由に設計できます。
そのため、周辺の競合物件と差別化しやすい点が最大のメリットです。
また、建売アパートを購入する場合と異なり、複数の建築会社を比較して相見積もりを取れるため、建築コストを最適化しやすい長所もあります。
一方で、土地代金と建築費の両方を用意しなければならず、4つの方法の中で最も総投資額が高額になります。
賃貸需要や立地の調査から、土地探し、不動産会社・建築会社選びまで、時間もかかります。
このような点から、資金に余裕があり、時間をかけて取り組める人に向いている方法といえます。
アパート経営の始め方とは?具体的な7つのステップ
ここでは、物件を買ってアパート経営を始める場合の流れを、7つのステップに分けて解説します。
1. 目的や目標を決める
まずは、アパート経営をする「目的」と、どれくらいの利益を得たいかという「目標」を決めます。
目的には、給与以外の副収入のほか、老後資金づくりや相続税対策などがあり、どれを重視するかで投資金額や物件選びが違ってきます。
また、目標は、「毎月の手取りを○万円にする」「初期投資を○年で回収する」のように、具体的な数値を設定しましょう。
目的と目標が明確になると、狙うべき物件の規模や価格帯、新築と中古のどちらを選ぶべきかといった投資戦略の軸が自然と定まります。
2. ターゲットを定める
目的と目標が決まったら、賃貸需要と競合物件を調べたうえでターゲット層を決めます。
アパートの主な入居者は、大きく「単身者」「カップル・DINKS」「ファミリー層」の3つに分けられます。
ターゲットが定まれば、それに合わせて間取り・設備・家賃を決めていきます。
| ターゲット | 重視されやすい点 | 設備の例 |
|---|---|---|
| 単身者 | 駅の近さ、通勤・通学の便 | 無料Wi-Fi、宅配ボックス、オートロック |
| カップル・DINKS | 2人分の生活動線や収納スペース、プライバシーの確保 | ウォークインクローゼット、独立洗面台、カウンターキッチン |
| ファミリー | 学校や買い物などの周辺環境、治安 | 追い焚き機能、浴室乾燥機、収納の多さ |
このようにターゲットを明確にすることで、物件を探すエリアや最適な間取り、導入設備の優先順位が明確になり、結果として長期的な満室経営を実現しやすくなります。
3. 事業計画や資金計画を策定する
次に事業計画と資金計画を作成します。
事業計画では、次のような収入と支出の見通しを長期的な視点で検証します。
| 区分 | 主な項目 |
|---|---|
| 収入 | 家賃、共益費、駐車場代など |
| 支出 | ローンの返済金、固定資産税、管理委託費、修繕積立金、保険料など |
事業計画を立てる際は、満室時の想定家賃収入だけでなく、一定の空室率や経年劣化による家賃下落、将来の修繕費、固定資産税などの支出を漏れなく見積もることが重要です。
建築会社や不動産会社が出す収支計画も、鵜呑みにせず自分で確かめましょう。
次に、資金計画では、現在用意できる自己資金(頭金や購入時の諸費用、予備資金)を確認し、総投資額に対してどの程度の融資を受けるのか資金バランスを決めましょう。
一般的には、物件価格の10〜30%程度の自己資金を用意しておくと金融機関の融資審査がスムーズに進みやすく、毎月の返済負担も抑えられます。
収支計画書の作り方は、次の記事で紹介しています。
関連記事:不動産投資における収支計画書の作成手順【無料テンプレートあり】
4. 情報を収集し物件を選定する
資金計画で予算の目安が見えたら、物件の情報を集めて、購入する物件を選びます。
情報はポータルサイトや不動産会社から集め、立地と実質利回りを中心に比べるのが基本です。
物件情報の主な集め方は、次のとおりです。
- 投資用の不動産ポータルサイト
- 収益物件を扱う不動産会社
- 投資したいエリアの地元の不動産会社
アルバリンクが不動産投資を検討中・実践中の192人に行った独自調査(2026年3月)でも、物件の探し方の1位はポータルサイト(35.4%)、2位は不動産会社の自社サイト(22.9%)でした。

参照元:【不動産投資物件の探し方ランキング】192人アンケート調査|アルバリンク
物件を比べるときは、次の点を確認しましょう。
- 立地
- 駅からの距離や周辺環境がターゲットに合っているか。
- 実質利回り
- 経費や諸費用を含めた実質的な収益性はどれくらいか。
- 構造・築年数
- 借入期間や減価償却費の計上にどう影響するか。
- 建物の状態と修繕履歴
- 物件価格と修繕費でどれくらいかかりそうか。
- 違法建築・再建築不可物件か
- 必要な改修工事ができるか、出口戦略は立てられるか。
周辺の雰囲気や建物の傷み具合などは、物件資料だけではわからないため、気になる物件は、資料だけでなく必ず現地を見に行きましょう。
LINE登録でレアな未公開物件情報をゲット
不動産投資の初心者にとって、いきなり一棟アパートを購入するのは、資金面でもリスク面でも難易度が高いといえます。
そこで、まずは初期費用を抑えられる「空き家投資」から始めてみてはいかがでしょうか。
物件探しの選択肢を広げる手段として、アルバリンクの公式LINEを活用する方法もあります。
アルバリンクの公式LINEでは、一般には出回らない高利回りの未公開物件情報を、登録者限定で配信しています。
想定利回り30%を超えるような空き家や、100万円以下で購入できる訳あり土地などの物件も、ご用意しております。
【未公開物件の例】 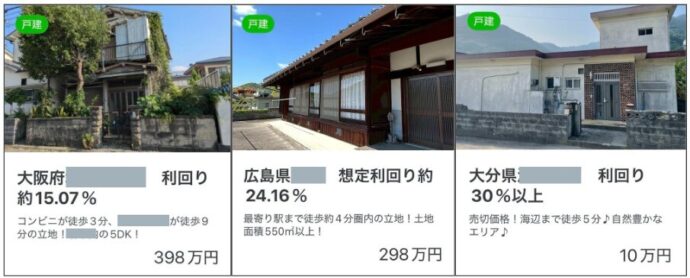
利用方法は、次のとおりです。
- LINEで友だち登録する
- 届いた物件情報をタップし、資料や写真をスマホで確認する
- 気になる物件があれば、LINEで「内覧希望」と送る
登録も情報の閲覧も無料となっていますので、効率よく物件情報を集めたい方は、友だち登録して試してみてください。
\2大特典もLINE内で配布中 /
高利回りの"未公開情報"を受け取る
5. 金融機関に融資を打診する
購入したい物件の候補が絞れてきたら、金融機関に融資を相談します。
1つに絞らず複数の金融機関に相談して、金利や融資期間などの条件を比べましょう。
主な相談先は、都市銀行・地方銀行・信用金庫・ノンバンクなどで、金利や審査の厳しさはそれぞれ違います。
預金の受け入れはせず、融資(貸付)を専門に行う金融機関の総称。
各金融機関の特徴と注意点は次のとおりです。
| 相談先 | 特徴 | 注意点 |
|---|---|---|
| 都市銀行 | 金利が低めになりやすい | 審査が厳しめで、個人の小規模な物件は扱わない場合がある |
| 地方銀行・信用金庫 | 個人でも使いやすい | 対象エリアが限られる |
| ノンバンク | 柔軟に審査してくれる | 金利は高めになりやすい |
審査で見られるのは、主に次の3つです。
- 借りる人の属性
- 年収、勤務先、勤続年数、資産、ほかの借入、信用情報。
- 物件の収益性
- 家賃収入でローン返済をまかなえるか。
- 物件の担保価値
- 返済できなくなったときに、融資資金を回収できる価値があるか。
築年数が古い物件ほど融資期間が短くなりやすく、毎月の返済額が大きくなる点には注意が必要です。
不動産投資ローンの使い方や低金利で借りるための対策、返済シミュレーションなどは、以下の記事で紹介しています。
関連記事:不動産投資ローンを知るならこの1記事!金利相場や審査基準などを紹介
6. 売買契約を締結する
金融機関の事前審査で融資のめどが立ったら、売主と売買契約を結びます。
購入の申し込みから引渡しまでの流れは、次のとおりです。
- 買付証明書(購入の意思を売主に示す書面)を提出する
- 重要事項説明を受ける
- 売買契約を結び、手付金を払う
- ローンの本審査を受ける
- 決済・引渡し
重要事項説明は、契約前に宅地建物取引士が、物件や取引の条件について説明する重要な手続きです。
その際、物件の権利関係や法的制限、設備の不具合の有無、契約解除の条件などを細かく確認しましょう。
契約時に払う手付金は、売買代金の5~10%が目安です。
ローンの本審査は売買契約の後に行われるため、万一融資が下りなかったときに備える「ローン特約」が欠かせません。
ローン特約は、融資が受けられなかったときに契約を白紙に戻せる取り決めです。
特約が使える期限や条件は、契約前に必ず確認しておきましょう。
7. 管理会社を選定する
売買契約を結んだら、入居者の募集や家賃の集金などを任せる管理会社を選びます。
管理会社の主な業務は、次のとおりです。
- 入居者の募集・審査
- 家賃の集金・滞納への対応
- 入居者からのクレーム対応
- 退去時の立会い
- 建物の点検・清掃
管理会社に払う管理委託手数料は、家賃の5%前後が相場とされています。
ただし、手数料の安さだけで選ぶと、客付け力が弱く空室が長引いたり、管理対応が遅れて入居者の満足度が下がったりする恐れがあるため、以下の要素をもとに総合的に判断することが重要です。
- 客付け力(入居者を見つける力)
- 管理物件の入居率
- トラブル対応の早さ、連絡体制など
- エリアでの管理実績
管理戸数が200戸以上の管理会社は、賃貸住宅管理業法にもとづき、国土交通大臣への登録が義務付けられています。
規模の大きい管理会社を選ぶ際、信頼性を測る指標として活用できます。
参照元:賃貸住宅管理業登録制度のポイント|国土交通省
アパート経営を始める4つのメリット
アパート経営には、家賃収入のほかにも、節税やインフレへの対応といった面でメリットがあります。
ここでは、主な4つのメリットを解説します。
長期的に安定した家賃収入を確保できる
アパート経営は、オフィスなどの事業用物件に比べて家賃が動きにくく、長期的に安定した収入を得やすい投資です。
事業用の物件は、景気や企業の業績によって、空室率も賃料も大きく動く傾向があります。
一方、住居系の物件は、景気が悪くなっても需要そのものは減りにくく、家賃も動きにくいといえます。
実際、民営家賃の指数(2020年=100)は、コロナ禍を含む6年間でも大きな変動は見られませんでした。
参照元:消費者物価指数 時系列データ(民営家賃、2020年基準)|総務省統計局(全国平均の年平均値)
また、アパートは複数の部屋から家賃が入るため、1室が空いても収入がゼロになりにくい点も強みです。
区分マンションやテナントが1社だけの事業用物件は、空室が出た時点で収入が止まります。
ただし、継続的に安定した家賃収入を得るには、需要が見込める立地を選んだり、空室対策をしっかり行ったりすることが重要です。
固定資産税や相続税の節税につながる
アパートを建てた土地は、更地のまま所有し続けるより固定資産税が安くなります。
アパートの敷地は「住宅用地」として扱われ、税金の計算のもとになる金額(課税標準)が軽減されるためです。

住宅用地は、土地の広さによって、次の2つに区分されます。
| 区分 | 対象の範囲 | 固定資産税の課税標準 | 都市計画税の課税標準 |
|---|---|---|---|
| 小規模住宅用地 | 住宅1戸につき200㎡までの部分 | 評価額の6分の1 | 評価額の3分の1 |
| 一般住宅用地 | 小規模住宅用地以外の部分※建物の床面積の10倍まで | 評価額の3分の1 | 評価額の3分の2 |
参照元:固定資産税・都市計画税(土地・家屋)|東京都主税局
アパートの場合、独立して区画された部屋ごとに1戸と数えるので、小規模住宅用地は「戸数×200㎡」までの部分が対象になります。
たとえば10戸のアパートであれば、2,000㎡までが対象です。
相続税も、現金のまま持っているより、アパートとして保有しているほうが評価額が下がるため、税額を抑えられます。
財産別の相続税の評価の違いは、次のとおりです。
| 財産 | 相続税での評価のしかた |
|---|---|
| 現金 | 額面どおり。 |
| 土地 | 主に路線価をもとに評価。貸宅地や貸家建付地は、借地・借家権割合に応じて評価が下がる。 |
| 建物 | 固定資産税評価額をもとに評価。第三者に賃貸している場合は、借家権割合分だけ評価が下がる。 |
参照元:No.4614 貸家建付地の評価|国税庁
特例の適用には要件があるため、節税を目的にアパート経営をする場合は、税理士などの専門家に確認しましょう。
関連記事:不動産投資にかかる税金はいくら?種類一覧やシミュレーションを紹介
生命保険の代わりとして活用できる
融資を利用してアパート経営をすると、アパートが、万一のときに遺された家族を支える生命保険に近い役割を果たします。
アパートローンを組むときに団体信用生命保険(以下「団信」)に入っておくと、オーナーが亡くなる、または所定の高度障害状態になった場合などに、ローンの残りが保険金で完済されるためです。
その結果、ローン残債のない無借金のアパートと、そこからの毎月の家賃収入が家族に残ります。
団信の基本プランとして、死亡と高度障害が保障されており、そのほか「がん」や「三大疾病」などの特約付き団信もあります。
保険料の上乗せ条件や保険金の支払い条件は、金融機関や商品によって異なるため、条件や保険料負担をしっかり確認しておきましょう。
インフレによる価値下落の影響を受けにくい
インフレで物価が上がると、同じ金額で買えるものが減り、現金の価値は実質的に目減りします。
一方、不動産は土地や建物という実物の資産なので、物価とともに土地の価格が上がる可能性があります。
実際に、全国の住宅地の地価は、緩やかながら2026年まで5年連続で上昇しています。
| 調査年 | 全国の住宅地の地価変動率(前年比) |
|---|---|
| 2022年 | +0.1% |
| 2023年 | +0.7% |
| 2024年 | +0.9% |
| 2025年 | +1.0% |
| 2026年 | +1.0% |
参照元:令和8年都道府県地価調査の概要|国土交通省
また、世の中の物価や給与水準が上がれば、それに追随して地域の家賃相場も徐々に上昇していくのが一般的です。
そのため、インフレ局面においても物価上昇に合わせて家賃収入を増やしやすく、資産価値の目減りを防ぐ強力なインフレ対策として機能します。
一方、インフレになると、ローンの金利や修繕費も上がりやすくなる点には注意が必要です。
アパート経営を始める際に注意すべきリスクと対処法
アパート経営には、収入が想定を下回ったり、思わぬ出費が生じたりするリスクもあります。
ここでは、主な4つのリスクと、それぞれの対処法を解説します。
空室リスク
入居率が落ちたり、空室の期間が長引いたりする空室リスクです。
家賃収入が減っても、ローンの返済や建物の維持費は払い続けなければならず、空室が長期化すると自己資金から補うことにもなりかねません。
空室が生まれる主な原因は、次のとおりです。
- 需要に合わない立地・間取り
- 相場より高い家賃
- 設備の不足・古さ(ターゲットが求める設備がない、更新されていない)
- 競合物件の増加
空室リスクへの備えとして、事業計画の段階で、空室リスクを想定した収支シミュレーションで検証しておくことも大切です。
購入後は、共用部分の清掃や設備の点検など、日常の管理を徹底し、入居者が住み続けやすい環境を作ることが重要です。
空室がなかなか決まらない場合は、次の点を見直しましょう。
- 家賃:周辺の似た物件と比べて高すぎないか
- 初期費用:礼金の減免、フリーレントの導入
- 設備:ターゲットに合わせた設備の導入、内見時の印象をよくする
- 募集条件:ペット可、外国籍など入居できる条件を広げられないか
建物の老朽化に伴う修繕リスク
築年数が経過した建物は、外壁や屋根などにかかる修繕費が収支を圧迫するリスクがあります。
大規模な修繕には数百万円単位の費用がかかるため、あらかじめ備えておく必要があります。
修繕が必要になる時期の目安は、次のとおりです。
| 部位 | 修繕の内容 | 時期の目安 |
|---|---|---|
| 外壁 | 塗り替え | 10~15年 |
| 屋根・屋上 | 防水 | 20~25年 |
| 給排水管 | 交換 | 約30年 |
実際の修繕時期は、立地条件や建物の構造、メンテナンスによって前後します。
修繕リスクへの対処法は、修繕の時期と費用の目安から逆算し、家賃収入の一部を計画的に積み立てておくことです。
ただし注意したいのは、修繕コストの上昇です。
総務省の消費者物価指数(2026年9月分)によると、外壁塗装費が前年同月比7.5%上昇しています。
参照元:消費者物価指数 全国 2026年9月分|総務省統計局
そのため、実際に工事を行うときに、積み立ててきた費用では賄えなくなる可能性もあります。
築年数が浅いうちからこまめに小規模な点検・補修を行っておくことで、深刻な劣化を防ぎ、結果的にトータルの修繕コストを抑えられます。
災害リスク
アパート経営では、災害リスクにも備える必要があります。
地震や水害、火災などで建物が被害を受けると、修繕や建て直しの費用がかかるだけではありません。
被害の大きさによっては、部屋が使えなくなり、家賃収入がなくなる可能性もあります。
災害そのものは防げないため、オーナーにできる備えは、立地選びと損害保険の活用です。
まず、物件や土地を選ぶ段階で、自治体のハザードマップを確認しましょう。
ハザードマップは、洪水や土砂災害などで被害が想定される区域を示した地図です。
次に、火災保険と地震保険に加入します。
地震による建物の損壊や、地震が原因で起きた火災の損害は、火災保険では補償されないためです。
参照元:地震保険制度の概要|財務省
火災保険には、賃貸経営向けの特約も付けられます。
- 家賃収入補償特約
- 火災などで建物が損害を受け、復旧までの間に家賃が入らなくなった損失を補償。
- 施設賠償責任特約
- 建物の管理不備が原因で、他人に怪我をさせたり、他人の物を壊したりして、賠償責任を負った場合の補償。
補償範囲や保険金の給付条件は、保険会社や商品によって異なるため、しっかりと確認しておきましょう。
ローン契約時の金利上昇リスク
不動産投資ローンを変動金利で借りている場合、金利が上がると毎月の返済額が増えます。
金利が上昇しても家賃をすぐに上げられるわけではないため、返済額が増えたぶん、手元に残るお金が減ります。
2026年9月18日、日本銀行は政策金利を1.25%程度へ引き上げており、金利の上昇は想定しておくべきリスクです。
金利上昇リスクへの備え方は、次のとおりです。
- 金利が上がったケースの収支をシミュレーションする
- 借入金額を抑え、金利上昇の影響を減らす
- 返済額が増えても補える手元資金を残す
- 固定金利も検討する(ただし、変動金利より適用金利は高め)
金利が上がっても返済を続けられるよう、金利の上昇を見込んだ返済計画を立てておきましょう。
アパート経営を成功に導くための3つのポイント
アパート経営で失敗を避けるには、始める段階で押さえておきたいことがあります。
ここでは、アパート経営を成功に導くための3つのポイントを解説します。
信頼できる不動産会社のアドバイスを受ける
アパート経営には、法律や税金、建築などの幅広い知識が求められるため、信頼できる不動産会社に相談しながら進めましょう。
初心者がすべてを自分で判断しようとすると、相場より高い価格で買ったり、賃貸需要を読み違えたりする可能性があります。
信頼できる不動産会社は、次のような点で見分けます。
- 取引の実績が豊富
- 地元の歴史や相場などに精通しており、実態にもとづく情報を提供してくれる
- 査定額や条件の根拠が明確
- リスクや想定外の費用まで説明してくれる
- 行政処分を受けていない(「ネガティブ情報等検索サイト」で調査可)
参照元:ネガティブ情報等検索サイト|国土交通省
最初から1社に絞らず、複数社の提案内容や担当者の対応を比べ、納得できる相談先を選びましょう。
不動産投資に関する相談は「アルバリンク」へ
不動産投資について相談できる先を探している場合は、アルバリンクも選択肢の一つです。
アルバリンクは空き家専門の買取業者で、自社で再生した物件を、投資家に直接提供しています。
空き家や築古物件などに強みを持ち、次のような特徴があります。
- 累計買取件数4,500件以上、年間空き家相談件数約20,000件(2025年12月時点)
- 不動産の売却・購入時に仲介手数料が一切かからない
- 2025年12月に東証グロース市場に上場
- 国土交通大臣免許を取得
- Google口コミの評価は4.81(2026年11月時点)
アルバリンクの公式LINEでは、非公開物件情報を配信しており、気になる物件は、スマホからそのまま内見予約や資料請求ができます。
登録・閲覧には費用もかかりませんので、物件探しの一つの手段として、ぜひご登録ください。
\2大特典もLINE内で配布中 /
高利回りの"未公開情報"を受け取る
事前に入念な収支シミュレーションを行う
賃貸経営では、経済環境や市場の変化など、想定外のことも起こります。
空室や家賃の下落、金利の上昇、修繕費の増加など、厳しめの条件で入念なシミュレーションを行うことが大切です。
シミュレーションの条件は、次のような形で設定できます。
| 項目 | 見込み方の例 |
|---|---|
| 空室率 | 10~15%程度で試算 |
| 家賃 | 築年数とともに、年1%前後下がると見込む |
| 金利 | 借り入れ時点より1~2%高い金利を想定 |
| 修繕費 | 工事費の値上がりも見込んでおく |
参考として、日本賃貸住宅管理協会が管理会社に行ったアンケート(日管協短観)では、2023年度の全国の入居率は95.8%でした。
全国平均では9割以上の部屋が埋まっているものの、地域や物件によってはこれより低くなるため、余裕をもたせた空室率を想定しておくと安心です。
参照元:第28回 賃貸住宅市場景況感調査(日管協短観)|日本賃貸住宅管理協会
アパート経営の収支シミュレーションの方法は、次の記事で紹介しています。
関連記事:【3分でわかる】アパート経営の初期費用やシミュレーション例を解説
あらかじめ明確な出口戦略を描いておく
出口戦略とは、最終的に物件をどうするかを描いておくことです。
アパート経営の最終的な損益は、毎年の家賃収入だけでなく、最後にいくらで物件を売却できるかで決まります。
購入時から、投資目的に合わせて売却価格やタイミングなどを想定しておきましょう。
出口戦略の主な選択肢は、次の4つです。
- 収益物件のまま売る(オーナーチェンジ)
- 入居者が住んでいる状態で、新たな投資家(オーナー)へ収益物件として売却する。
- 更地にして売る
- 建物を取り壊し、土地として売る。
- 建て替える
- 古くなった建物を壊して新しく建て、経営を続ける。
- 用途を変更する
- 賃貸から駐車場、トランクルーム、あるいは自己居住用などに用途を切り替える。
- 相続・贈与する
- 売らずに持ち続け、家族に引き継ぐ。
売却を考えている場合は、おおよその売る時期と、売却後の「手取り収入」を試算しておきましょう。
売却で利益(譲渡所得)が出ると、その利益に対して税金がかかります。
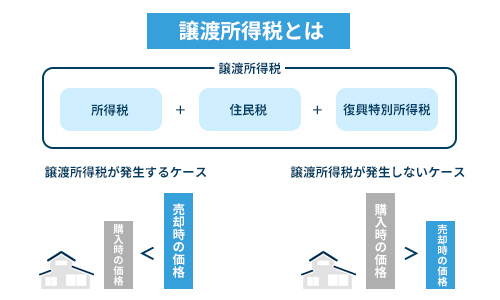
税率は、売った年の1月1日時点の所有期間が5年を超えているか否かで変わります。
参照元:No.3208 長期譲渡所得の税額の計算|国税庁
参照元:No.3211 短期譲渡所得の税額の計算|国税庁
あらかじめ複数の出口戦略を想定しておくことで、選ぶべき物件の立地や構造、最適な売却タイミングが明確になり、トータルで大きな利益を残せるようになります。
関連記事:オーナーチェンジのメリットとデメリットがわかった5号戸建て物件
まとめ
アパート経営の始め方は、「中古アパートの購入」「新築アパートの購入」「所有する土地への建築」「土地を購入して建築」の4つに分かれます。
目的や自己資金、土地の有無に合わせて選び、7つのステップに沿って準備を進めましょう。
アパート経営は、安定した家賃収入を継続的に見込みやすく、節税などのメリットもある一方で、空室や金利の上昇、災害といったリスクもあります。
こうしたリスクの多くは、次の点を押さえることで影響を抑えられます。
- ターゲットを具体化し、入念な事業計画を立てる
- 厳しめの条件で収支をシミュレーションする
- 信頼できる不動産会社に相談する
- 購入時に出口戦略を想定しておく
とはいえ、アパート経営には専門的な知識も必要で、すべてを自分だけで判断することには難しい面もあります。
本記事を読んで「自分一人でアパート経営を始めるのはまだ不安」と感じた方は、より低リスクで始められる空き家投資を選択肢に入れてみてください。
自己資金50~300万円ほどでスタートできる空き家投資なら、初心者の方でもスムーズに資金計画を立てられます。
アルバリンクのLINEにご登録いただければ、100万円前後の手頃な物件情報をお届けするだけでなく、購入手続きや内覧の段取りまで弊社の担当者がしっかり伴走します。
「まずは話を聞いてみたい」「どんな物件があるか見てみたい」という方は、ぜひお気軽にご登録ください。
\2大特典もLINE内で配布中 /
高利回りの"未公開情報"を受け取る
空き家や築古アパートなどの収益物件を探すならアルバリンクへ
「高利回り」の収益物件をLINE登録者限定で公開中!
この記事の監修者
河田 憲二
プロフィールページへアパート経営の始め方に関するよくある質問
たとえば、5,000万円のアパートを購入する場合、約750万〜1,500万円程度の自己資金を用意するのが理想とされています。
初期費用の内訳は、大きく「頭金(物件価格の10〜20%程度)」と「諸費用(物件価格の5〜10%程度)」に分かれます。
給与以外の副収入を増やしたい場合と、相続対策や老後資金が目的の場合とでは、成功の条件は異なります。
成功の一つの判断の目安としては、入居率が参考になります。
日本賃貸住宅管理協会の調査では、管理会社が管理する賃貸住宅の入居率は、2023年度の全国で95.8%でした。
一般的に、95%以上の入居率を確保できれば、安定した賃貸経営を行える水準だといえます。
「高額なローンを組むのは不安」という方は、まずはアパート経営よりも空き家投資からスタートしてみてはいかがでしょうか。
空き家投資であれば50~300万円程度の自己資金で済ませられるため、アパート経営に比べ、万が一失敗したときの影響やリスクの範囲に大きな差があります。
特に、アルバリンクでは、一般には公開されていない数十万円から100万円程度のお得な空き家を紹介しているので、ぜひLINE登録をして気軽にご相談ください。
後者の意味で黒字化を目指す場合、物件の利回りや融資条件にもよりますが、一般的に「10〜20年程度」の期間がかかります。
短期間で黒字化を目指すには、自己資金比率を高める、空室期間を最小化する、中古アパートも視野に入れるといった方法が効果的です。
・初期費用と借り入れが大きく、回収に時間がかかる
・空室や家賃の下落で、収入が想定を下回る
・修繕や管理に費用と手間がかかる
・すぐには現金化しにくい
とはいえ、適正な事業計画と資金計画を立て、リスク要因を盛り込んだ収支シミュレーションで検証しておけば、失敗のリスクを大幅に減らすことも可能です。
【LINE登録者限定】高利回りの未公開物件を配信しています!