
不動産投資の最適な出口戦略とは?よくあるパターンを基に構築方法を解説

高利回りの"未公開物件"を受け取る
「不動産投資は、出口戦略が大事」
このような話はよく耳にするものの、具体的に出口戦略をどのように描けばよいのか、よくわからない方も多いのではないでしょうか。
不動産投資の出口戦略は、最終的に物件を、いつ、どのような方法で手放す(または使い続ける)かを決めておくことです。
出口を想定せずに不動産投資を始めると、売りたいときに売れない、あるいは想定より安くしか売れず、家賃収入で得た収益を減らすことになりかねません。
この記事では、以下の内容を解説します。
- 出口戦略の考え方と4パターンの出口
- 物件の種類ごとの出口の描き方
- 異なる物件を組み合わせた出口戦略の立て方
- 出口戦略を見据えた物件選びのポイント
出口戦略を理解することで、出口から逆算した物件選びができるとともに、不動産投資の最終的な利益を拡大できるようになります。
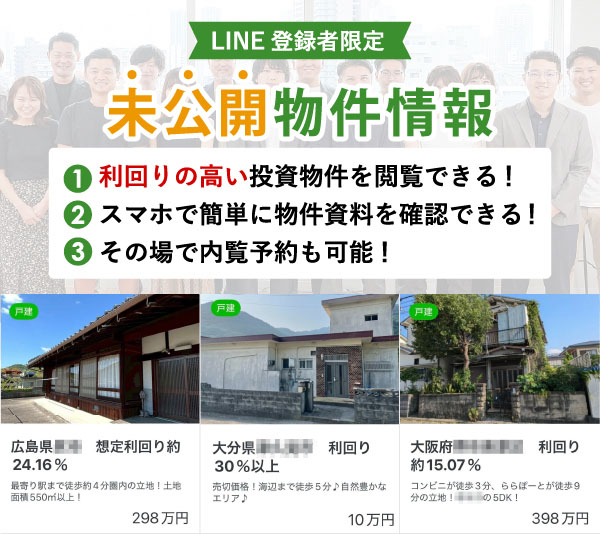
なお、弊社アルバリンクでは、LINEにご登録いただいた方に「未公開物件情報」を限定公開(無料)しています。
気になる物件があれば、LINEからそのまま内見の予約や購入前の相談もできます。
登録者限定の2大特典もありますので、ぜひこの機会にご登録ください。
\2大特典もLINE内で配布中 /
高利回りの"未公開情報"を受け取る
目次
不動産投資における出口戦略とは
ここでは、不動産投資の出口戦略とは何か、立てないとどうなるかを解説します。
出口戦略の概要
不動産投資の出口戦略とは、購入した物件をいつ、どのような方法で手放すか(または使い続けるか)を、購入前に決めることです。
出口戦略を考える意味は、不動産投資の最終的な損益が、保有中の家賃収入(インカムゲイン)と、売却後に手元に残る金額(キャピタルゲイン)で決まることにあります。
つまり、家賃収入で利益が出ていても、出口戦略で失敗し売却価格が下がれば、最終的な損益が悪化することになりかねません。
もちろん、不動産投資の出口として必ず売らなければならないわけでありません。
長期保有を続ける、あるいは建て替えるといった選択もあります。
ただ、最終的に売却を前提に考えるのであれば、売りたいときにできるだけ高く売れる状態にするための出口戦略が重要になります。
出口戦略を立てない場合のリスク
出口戦略を立てない不動産投資で、最も懸念されるのは、売りたいときに買い手が見つからない「流動性リスク」です。
流動性とは、売りたいときに適性な価格でどれくらい売れやすいかを指します。
流動性に影響する主な要素には次のものがあります。
- 立地
- 市場環境(金利や不動産市況)
- 建物のスペック・状態(築年数や設備、管理状況)
- 収益性(利回りやキャッシュフロー)
流動性の低い物件は、希望する価格、タイミングで売れず、売り出し価格を大きく下げることになりかねません。
また、出口戦略なき不動産投資は、資金面でのリスクもあります。
売却したいと思ったとき、ローンの残高が売却価格を上回る「オーバーローン」の状態では、簡単には売れません。
ローンが残る物件の売却では、売却代金で完済し、抵当権を外す必要があるためです。
金融機関が融資した資金の担保として、物件に設定している権利
売却価格がローン残高に届かない場合、差額を現金で用意できなければ基本的に売却できません。
そして、購入時の資金計画として、自己資金が少なく借入額が多いほど、売却時にオーバーローンになりやすいといえます。
不動産投資における出口戦略のパターン4選
不動産投資の出口戦略として、4つの方法があります。
それぞれの特徴や注意点を解説します。
収益物件のまま売却
収益物件のまま売却する方法は、入居者がいる状態のまま、買主に賃貸経営を引き継ぐ方法です。
オーナーチェンジとも呼ばれます。
収益物件のまま売却する場合の強みは、以下のとおりです。
- 入居者の退去を待たずに売り出せる(空室にする必要がない)
- 空室期間の家賃収入の減少や、退去後の原状回復に要する手間を避けられる
- 購入者は取得した直後から家賃収入を得られるため、比較的買い手を見つけやすい
一方、注意しなければならない点もあります。
- 売却価格は、収益性に左右される
- 買主は投資家が中心になり、自分で住みたい人(実需層)には売れない
- 入居中の物件は室内を見てもらえないため、買主から値下げ交渉を受けることもある
売却価格は、基本的に収益性に依存するため、安定した利回りやキャッシュフローがある物件に向いている方法です。
居住用物件として売却
居住用物件として、物件を空室(空き家)にして売る方法です。
買い手は、投資家というより自分で住みたい人(実需層)になるため、購入対象となるターゲットが広がるメリットがあります。
また、売却価格は利回りではなく、周辺の取引相場をもとに査定されます。
好立地や希少性が高い物件は、収益物件として売るより高く売れる可能性があります。
ただし、売却時には空室になっている必要があるため、退去のタイミングを計算しなければなりません。
売却活動中に家賃収入が途絶える点には注意が必要です。
更地にしてから売却
更地にしてから売却する方法は、建物を取り壊して、土地として売る方法です。
買主は新築の戸建てやアパートを自由に建築できるだけでなく、駐車場など別の用途にも活用できるため、土地としての汎用性が高まり、買い手の裾野が一気に広がります。
結果として、古家付きで売り出すよりも早期売却や高値売却につながります。
一方、建物を取り壊すと住宅用地の特例が外れ、固定資産税が上がる場合があります。
また、更地にして売却する方法は、土地としての需要の高さがポイントです。
立地や敷地形状、広さ、道路付けなどから需要が高い土地は、買主が競合する可能性もあり、強気の価格設定で売却しやすくなります。
ただし、建物の解体費用が数百万円単位で発生するため、総合的なコストや手元に残る利益を慎重にシミュレーションする必要があります。
関連記事:土地に稼いでもらうには?あなたに最適な活用法の見つけ方を紹介
自分で住む
物件を売らずに自分や家族の住まいとして使い続ける方法です。
家賃収入はなくなりますが、他の出口戦略と比べて、売る時期や売却価格を気にする必要は少なくなります。
また、自身で住みながら建物の状態を維持管理し、将来的に市況が良くなったタイミングで改めて売却を検討することも可能です。
ただし、投資用ローンの返済中の場合は、原則として自分で住めません。
自己居住用への転用にあたって金融機関への相談が必要となり、場合によっては住宅ローンへの借り換え手続きが求められます。
当然ながら自己居住中は家賃収入が発生しなくなるため、投資としての収益活動はそこで一旦終了することになります。
関連記事:投資用マンションに自分で住むことは条件付きで可能!住んでから貸す投資法も紹介
物件の種類ごとに見る出口戦略の描き方
ここでは、一棟マンション・アパート、区分マンション、戸建て住宅の特徴をもとに、出口戦略の考え方の違いを解説します。
一棟マンション・アパート
一棟マンション・アパートの出口戦略は、「物件を購入する前の段階から検討を始め、収益性と土地値のバランスを見極めて実行すること」が基本となります。
主要な出口戦略のパターンとしては、収益物件のまま売却(オーナーチェンジ)するのが一般的です。
更地にして売却することもできますが、RC造を基本とするマンションを解体する場合、木造住宅と比べて解体費用が非常に高額になるため、おすすめはできません。
そのため、まずは「更地渡し相談可」として現状のまま売り出し、買主の要望に応じて解体の要否を判断すると良いでしょう。
また、大規模なリノベーションを行って物件価値を高め、高値売却を狙うこともできます。
一方で、売却価格が数千万円から数億円と高額になるため、買主となる投資家が資金調達(ローン審査)に苦戦しやすく、区分マンションなどに比べると流動性が低くなる傾向があります。
したがって、売却活動にはある程度の時間がかかることを前提にスケジュールを組むことが大切です。
関連記事:RCマンション投資のメリットとデメリット徹底ガイド
区分マンション
区分マンションの出口戦略は、主に「収益物件としての売却」か「居住用(実需)としての売却」の2択に絞られます。
ワンルームなどの単身者向け物件であれば、比較的価格帯が低いため、初心者投資家や現金購入層からの需要があり、オーナーチェンジでの売却がスムーズに進みやすい傾向にあります。
一方、ファミリータイプの区分マンションであれば、入居者の退去後にリフォームを施し、実需向けとして市場に出すことで、より高い価格で売却できるチャンスがあります。
ただし、土地の持ち分が少ないため、更地にして売却するという選択肢はありません。
また、建物の老朽化が進むと資産価値が大きく下落しやすい点にも注意が必要です。
なるべく築浅のうちに売却のタイミングを見極めることをおすすめします。
関連記事:区分マンションをオーナーチェンジで購入し実需に転売する投資法
関連記事:区分マンション投資は儲からない?区分投資の失敗例と注意点
戸建て住宅
戸建て住宅の場合、土地と建物を単独で所有しています。
そのため、収益物件のまま売る、居住用物件として売る、更地にして売る、自分で住むという4つの出口が考えられます。
- 収益物件のまま売る:
- 十分な利回りが見込める、入居者が長く住む予定である、建物の傷みが少なく修繕リスクが低いといった状況に適している。
- 退去後に居住用物件として売る:
- 入居者の退去が決まっている、立地や道路付けなど実需物件としての価値が高い、維持管理の手間を手放したい場合に有効。
- 更地にして売る:
- 建物が老朽化しているが土地の価値が高く、住宅用地や駐車場としての需要が見込める場合に向く。解体費を引いても手元に資金が残るかが焦点。
- 自分で住む:
- ローンを完済している場合や、売り急がずに市場の動向を見極めたい場合の選択肢。
なお、戸建て住宅のメインターゲットはファミリー層になりますが、単身者向けのマンションやアパートと比べると、居住期間は長い傾向にあります。
戸建て投資の特徴や向いている状況を踏まえ、出口戦略を考えましょう。
関連記事:【ゼロからわかる】戸建て投資の魅力とは?想定利回りやメリットを解説
異なる要素を組み合わせた出口戦略の構築方法
物件を2つ以上保有することで、1つより出口戦略が広がる場合もあります。
ここでは、エリア・建物・タイミングが異なる物件を組み合わせることで、出口戦略の立て方がどう変わるかを解説します。
エリアの組み合わせ
エリアの特性が異なる物件を保有することで、収益性と安定性のバランスを取る戦略です。
たとえば、利回りは低いものの、資産価値が下がりにくく売却時の流動性が極めて高い「都心型」の物件と、インカムゲインが豊富で早期に初期費用を回収でき、最後には土地値での売却が可能な「地方型」の物件を組み合わせます。
都心物件でキャピタルゲインや資産の保全を狙いつつ、地方物件で日々のキャッシュフローを厚くすることで、どちらかのエリアで不動産価格が下落した際のリスクをカバーできます。
相性の異なるエリアを適切に組み合わせることが、長期的な投資の成功には不可欠です。
建物の組み合わせ
物件の種類による強みと弱みを補完し合うように組み合わせる手法です。
たとえば、1戸単位で機動的に売却が可能で、自己居住用への転換や現金化がしやすい「区分マンション」と、トータルのキャッシュフローが大きく、更地化や大規模修繕など自由度の高い出口戦略が選べる「一棟物件」を並行して所有します。
これにより、資金が必要になった際は流動性の高い区分マンションを先に売却し、一棟物件はじっくりとタイミングを見計らって大規模な利益を狙うといった立ち回りが可能です。
建物の規模や性質を分散させることで、資金繰りの柔軟性が高まり、予期せぬトラブルにも対応しやすくなります。
関連記事:「戸建てvsアパート」投資するならどっちがいい?【14項目を比較】
関連記事:「戸建てvs区分マンション」投資するならどっちがいい?【14項目を比較】
タイミングの組み合わせ(売却時期の分散)
すべての物件を同じ時期に購入し、同じ時期に売却しようとすると、税負担が集中したり、市況の悪化に巻き込まれたりするリスクが高まります。
これを避けるためには、減価償却の終了時期やローンのデッドクロスが重ならないよう、物件の購入時期と想定する売却時期を意図的に分散させることが重要です。
ローンの元金返済額が減価償却費を上回る状態のこと。
たとえば、数年おきに物件を入れ替えるようなサイクルを作れば、常に手元にキャッシュを残しつつスムーズな再投資が可能です。
売却タイミングの分散は、黒字倒産を防ぎ、税引き後の利益を最大化するための高度かつ必須の戦略だといえます。
物件の売却を検討する主なタイミング
出口戦略で重要となる売却のタイミングは、何を基準に判断すればいいのでしょうか。
ここでは、売却を検討する5つのタイミングを解説します。
譲渡所得税の税率が軽減されるとき
売却のタイミングを判断する1つ目の基準は、譲渡所得税の税率が変わるときです。
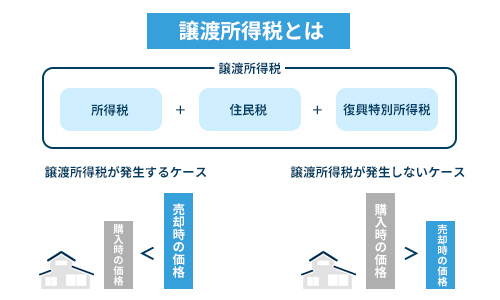
譲渡所得税は、物件を売って利益(譲渡所得)が出る場合にかかる税金で、物件の所有期間によって税率が変わります。
売却した年の1月1日時点での所有期間が5年以下の場合は「短期譲渡所得」に分類され、約39%という高い税率が課せられます。
一方、所有期間が5年を超える場合は「長期譲渡所得」となり、税率が約20%へとほぼ半減します。
この税率の差は手元に残る利益に直結するため、特別な理由がない限りは、長期譲渡所得が適用されるタイミングを待ってから売却活動を本格化させるのが理想です。
関連記事:譲渡所得税の計算方法!ケース別シミュレーションや仕組み・求め方を紹介
減価償却が終了するとき
売却のタイミングを判断する2つ目の基準は、減価償却が終わるときです。
減価償却費は、建物の取得費を耐用年数に応じて減価償却費として計上できる経費です。
固定資産税などの維持費と異なり、実際には出ていかない会計上の経費のため、不動産投資の収益に大きく影響します。
減価償却期間中は、収入から減価償却費を差し引けるため、課税所得が減る一方、償却期間が終わると、課税所得が増え、税負担が増えます。
そのため、減価償却が終了するときが、保有を続けるか売るかを判断するタイミングになります。
関連記事:建物の減価償却とは?計算方法・耐用年数や償却率について解説!
デッドクロスに陥ったとき
売却のタイミングを判断する3つ目の基準は、デッドクロスに陥ったときです。
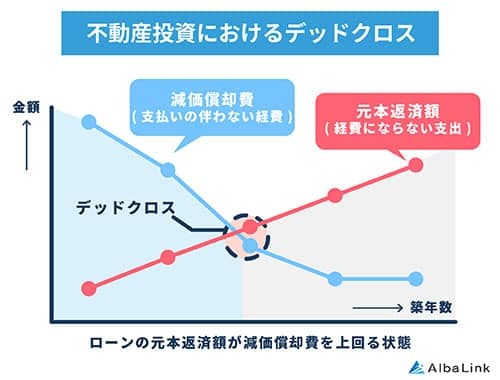
毎月のローン返済額は、経費になる「利息」と、経費にならない「元金」にわかれます。
元利均等返済の場合、返済が進むほど、利息の割合が減り、元金の割合は増えていきます。
毎月の返済額(元金と利息の合計)が一定になる返済方法
つまり、返済が進むにしたがい、経費になる利息が減って課税所得は増える一方、経費にならない元金の返済額は増えます。
そして、元金返済額が減価償却費を上回ると、最悪の場合は、家賃収入で税金と返済をまかなえず、自己資金で補うことになります。
いわゆる「黒字倒産」のような状態です。
このように、デッドクロスに陥る時期が、保有を続けるか売るかを判断するタイミングになります。
大規模修繕が必要になったとき
売却のタイミングを判断する4つ目の基準は、大規模修繕が必要になるときです。
大規模修繕は、屋上防水や外壁の塗り替えなど、建物全体を修繕する工事で、多額の費用がかかります。

修繕費の負担は、物件の種類によって異なります。
- 一棟マンション・アパート
- 共用部分も含めてオーナーが修繕費を負担する
- 区分マンション
- 共用部分の修繕費は毎月の修繕積立金から支払われる。積立金が不足すると、修繕積立一時金など負担が増えることがある
- 戸建て住宅
- 屋根や外壁などの修繕費を、オーナーが全額負担する
参照元:国土交通省「マンションの修繕積立金に関するガイドライン」の改定
一棟マンションや戸建て投資の場合、多額の費用がかかる大規模修繕が売却を判断するタイミングになります。
ただし、物件によっては修繕を終えたあとのほうが売りやすいケースもあります。
外観がよくなる、購入後の突発的な修繕リスクが減るなど、買主が購入判断しやすくなるためです。
大規模修繕のタイミングで売却を判断するとしても、物件の売りやすさ(需要の大きさ)や状態などを踏まえて判断が必要です。
入居者が退去したとき
売却のタイミングを判断する5つ目の基準は、入居者が退去したときです。
入居者が退去するタイミングでは、空き家(空室)にして売る、あるいは取り壊して更地にするという選択肢が増えます。
売却の選択肢が増えることで、購入対象のターゲットが増える、内覧しやすくなるなどで、高値売却を狙いやすくなります。
一方、次の入居者を募集して貸し続ける場合は、原状回復や広告の費用が必要です。
入居者が決まらずに空室の期間が長引くと、その間の家賃収入が得られず、損失が広がりかねません。
そのため、退去したときが、貸し続けるか売るかを判断するタイミングの一つになります。
適切な出口戦略を立てるための4つのポイント
出口戦略は、売るときになってから考えるのではなく、物件選定の段階から準備することが大切です。
ここでは、出口戦略を立てるための4つのポイントを解説します。
入口の段階で売却しやすい物件を選ぶ
入口の段階で売却しやすい物件を選ぶことは、出口戦略でもっとも重要なポイントといっていいでしょう。
立地や築年数は購入後に変えられません。
そのため、将来の売りやすさは、購入した時点でほぼ決まります。
具体的には、次の点が売りやすさに影響します。
- 立地:駅から近く、生活利便性が高いエリアにある
- 築年数・構造:築年数が浅いと、買主が融資を利用しやすい
- 管理状態:適切に管理されている・過去の修繕履歴が残っている
築年数による売れやすさの差は、データにも表れています。
首都圏の中古マンションでは、2025年の対新規登録成約率は築11~15年が40.9%で最も高くなっている一方、築36~40年は17.4%にとどまります。
新規に登録された件数のうち、成約した件数の割合(成約件数÷新規登録件数)。
参照元:東日本不動産流通機構「REINS TOPIC 築年数から見た首都圏の不動産流通市場(2025年)」
物件を買う前に、将来の買主の目線で、立地・築年数・管理状態を確かめておきましょう。
物件選びに迷ったときはアルバリンクにご相談を
売りやすい物件かどうかを、1人で見極めるのは簡単ではありません。
そこで不動産会社(プロ)の意見を参考にしながら、さまざまな物件を比較・検討することが大切です。
アルバリンクでは、LINE登録者限定で、次のサービスを提供しています。
- 一般には公開されていない物件情報の受け取り
- 購入前に不動産会社の担当者へ相談
- 気になった物件はそのまま内見予約
【未公開物件の例】 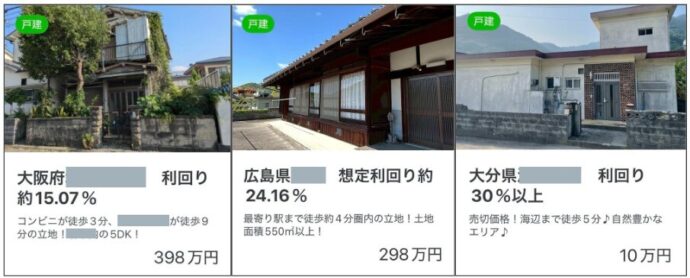
物件購入前であっても、LINEを通じて不動産会社のプロに直接悩みを相談できるため、初心者の方でも安心です。
最適な物件を見つけるために、まずは以下のリンクから気軽にご登録ください。
\2大特典もLINE内で配布中 /
高利回りの"未公開情報"を受け取る
収益性や資産性から適切な売り出し価格を設定する
出口戦略として、収益性や資産性から適切な売り出し価格を設定することも重要です。
価格設定の方法は、買主となるターゲットによって異なります。
- 投資家:利回りやキャッシュフロー(収益性)のほか、立地・築年数・出口戦略
- 自分で住む人(実需層):周辺相場・不動産会社の査定価格・資産性
戸建てや区分マンションの場合、空き家(空室)にして売る場合は、投資家以外の実需層もターゲットになります。
具体的な不動産の価格の出し方には、主に3つの手法があります。
| 手法 | 考え方 |
|---|---|
| 収益還元法 | 物件が今後生み出す純収益(家賃収入から経費を引いた金額)をもとに価格を算出 |
| 取引事例比較法 | 近くで売れた似た物件の取引価格をもとに、時期や条件の違いを調整して価格を算出 |
| 原価法 | 今その建物を建て直した場合の費用から、古くなった分を差し引いて価格を算出 |
参照元:国土交通省「不動産鑑定評価基準」
一般的には、投資家に売却する場合は「収益還元法」を、実需層の場合は「取引事例比較法」(不動産会社の査定でも通常活用される)をもとに、売り出し価格を算出することが多くなります。
ターゲットを意識しながら、収益性や資産性をもとに適切な売り出し価格を設定しましょう。
資産価値の維持・向上に努める
出口戦略上、日常的な管理と入居者に選ばれる設備への投資で、資産価値を保つことも重要です。

将来の購入検討者は、建物の管理状態や、付加価値を含めた建物の設備を、購入判断の材料にします。
日々の管理として、次のことを続けましょう。
- 定期的に清掃する
- 設備を定期的に点検する
- 修繕の内容を記録に残す(買主や金融機関が建物の状態を判断しやすくなる)
また、全国賃貸住宅新聞の調査をもとにした記事では、家賃アップにつながる設備として、以下の設備が上位に挙がっています。
| 順位 | 単身者向け | ファミリー向け |
|---|---|---|
| 1位 | 無料高速インターネット (通信速度1Gbps以上) | エントランスのオートロック |
| 2位 | エントランスのオートロック | 無償高速インターネット (通信速度1Gbps以上) |
| 3位 | インターネット無料 | インターネット無料 |
| 4位 | 宅配ボックス | 宅配ボックス |
参照元:HOMETACT「【2026年最新】賃貸の人気設備ランキング」
適切な維持管理とターゲットに合わせた設備投資で資産価値を維持することが、出口戦略を考えるうえでも大切です。
ある程度の自己資金を用意しておく
売却時に、ローンの残高が売却価格を上回る事態(オーバーローン)を防ぐために、購入時にある程度の自己資金を用意しておくことも重要です。
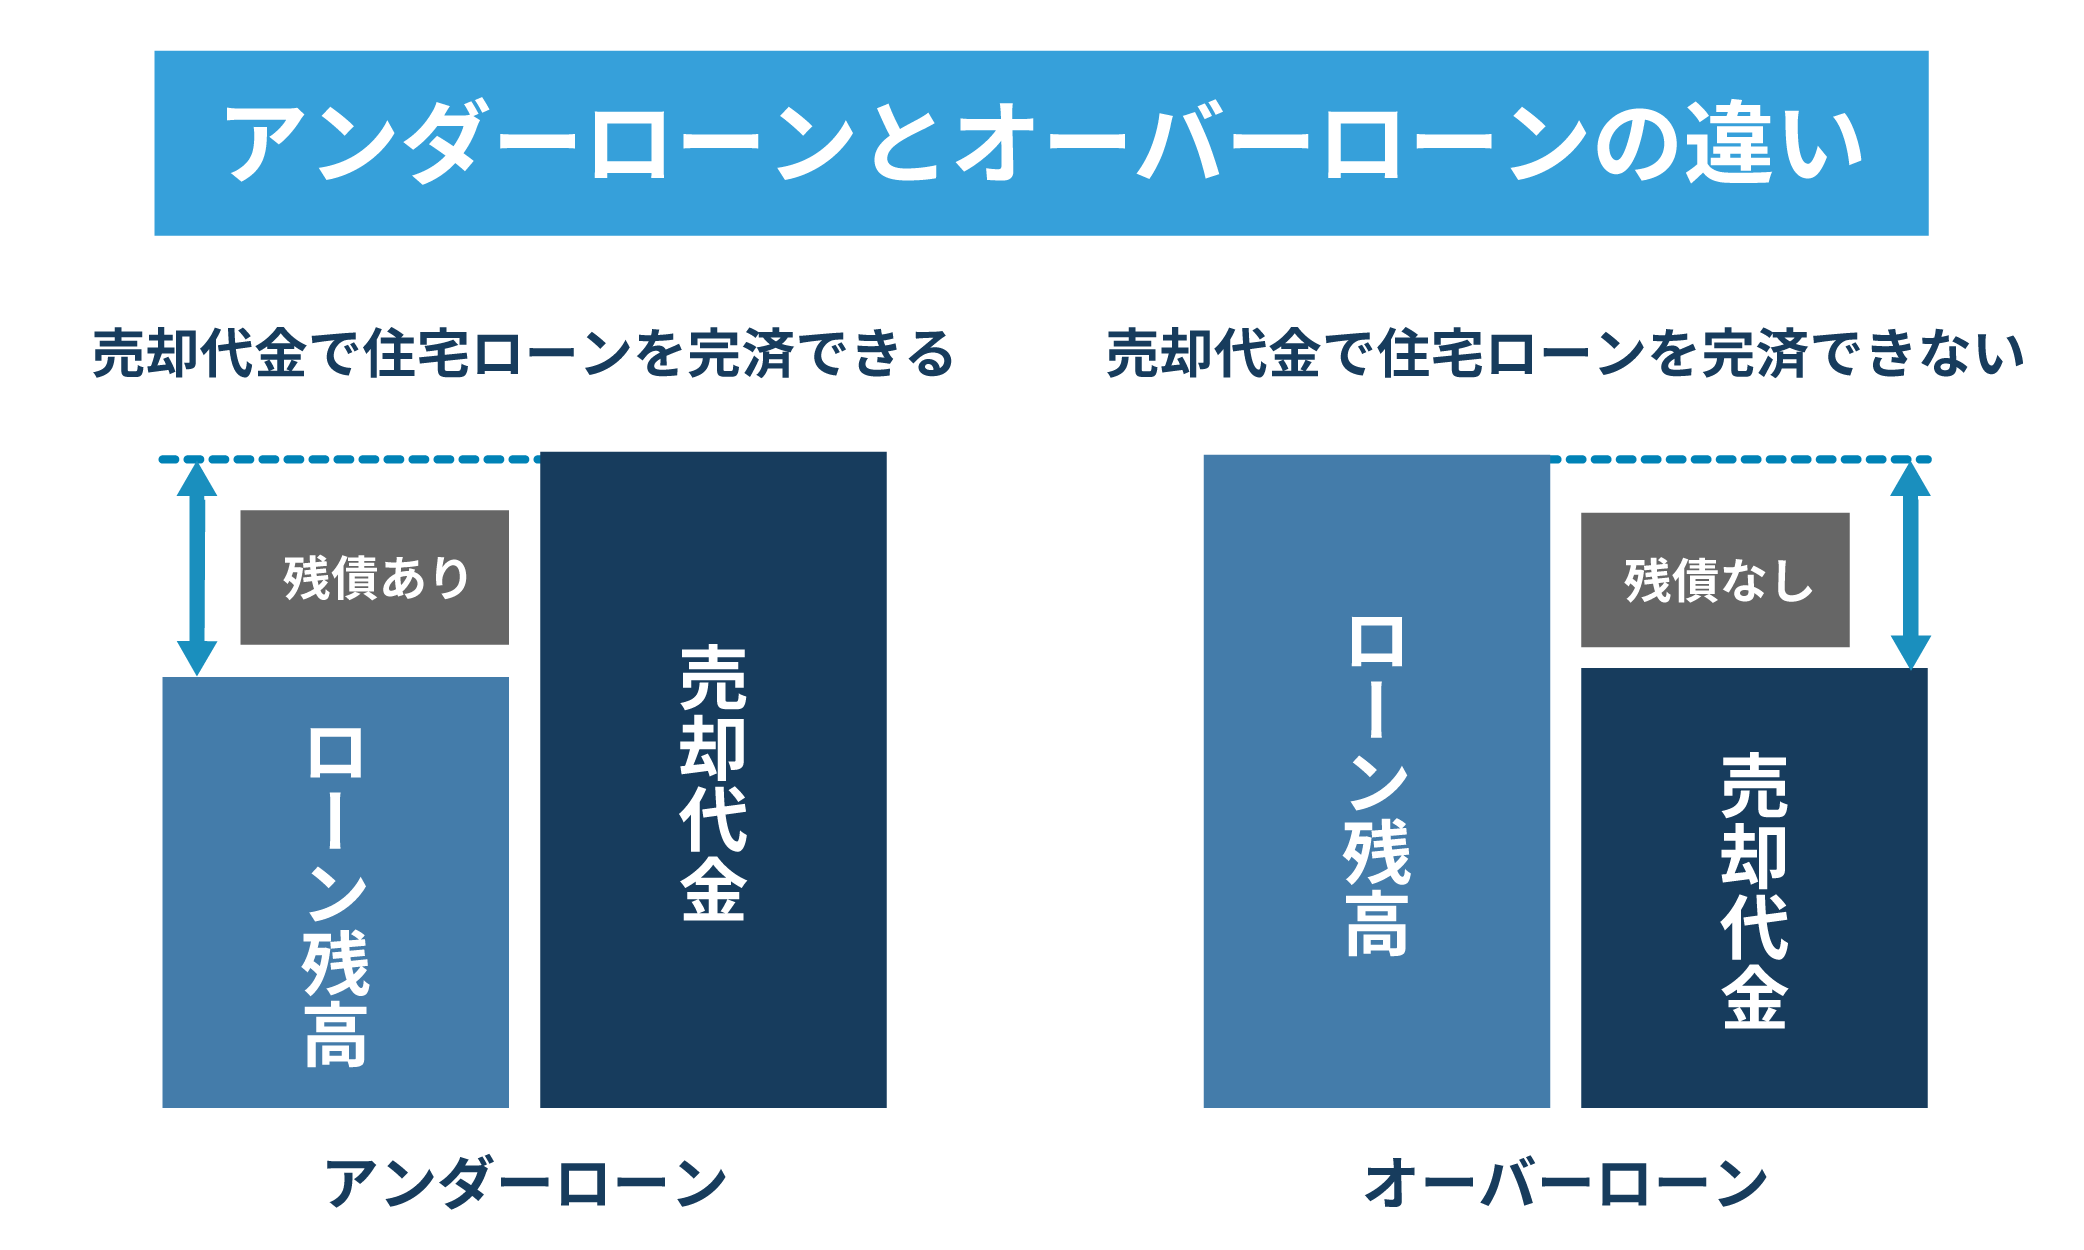
たとえば、ローンの残高が3,000万円で、売却価格が2,500万円の場合は、差額の500万円を自己資金から用意する必要があります。
また、物件売却時には次のような費用も発生するので、余裕のある自己資金が求められます。
| 費用 | 金額の目安 |
|---|---|
| 仲介手数料 | 【速算式を用いた上限額の求め方】 ・売却価格800万円以下:30万円+消費税 ・売却価格800万円超:売却価格×3%+6万円+消費税 |
| 抵当権抹消にかかる登録免許税 | 不動産1個につき1,000円(戸建ての場合は、土地と建物で2,000円) |
| 司法書士への報酬 | 抹消登記の依頼で1.5~3万円程度 |
| 印紙税 | 売買額が1万円以下は非課税、1万円超は200円~ |
| 譲渡所得税 | ・所有期間5年以下:所得税30.63%、住民税9% ・所有期間5年超:所得税15.315%、住民税5% ※売却益が出た場合のみ発生 |
購入時に一定の自己資金を入れて借入金額を抑えることで、売却時の資金計画を立てやすくなります。
参照元:国土交通省「<消費者の皆様向け>不動産取引に関するお知らせ」
参照元:国税庁「No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで」
参照元:国税庁「土地や建物を売ったとき」
まとめ
不動産投資の出口戦略は、物件をいつ、どのような方法で手放すか(または使い続けるか)を、購入前に決めておくことです。
出口としては、「収益物件のまま売却」「居住用物件として売却」「更地にして売却」「自分で住む」の4つがあります。
物件の種類や保有する物件の組み合わせ、売却のタイミングによって、最適な出口戦略は変わります。
出口戦略を立てるときは、次の4点を意識しましょう
- 購入の段階で、売却しやすい物件を選ぶ
- 収益性や資産価値から、適切な売り出し価格を設定する
- 適切な維持管理と設備投資で、資産価値を保つ
- 将来売却しやすいようにある程度の自己資金を準備する
購入する段階から出口戦略を見据えた投資判断が大切です。
「不動産投資の森」を運営するアルバリンクでは、LINE登録者限定で、一般には公開されていない物件情報を無料で配信しています。
気になる物件の内見予約や購入前の相談もLINEでできます。
登録者限定の特典もございますので、ぜひこの機会にご登録ください。
\2大特典もLINE内で配布中 /
高利回りの"未公開情報"を受け取る
空き家や築古アパートなどの収益物件を探すならアルバリンクへ
「高利回り」の収益物件をLINE登録者限定で公開中!
この記事の監修者

柳本 幸大|築古戸建て再生投資家
プロフィールページへ不動産投資の出口戦略に関するよくある質問
家賃収入で利益が出ていても、売却時の価格が大きく下がると、最終的な収益を圧迫します。
出口戦略は、不動産投資の最終的な収益を最大化するために重要です。
立地や築年数、建物の状態は将来の売りやすさを左右します。
また、資金計画における自己資金や借入金額は、売却時の資金計画に影響します。
出口を見据えて、売却しやすい物件、資金計画を購入段階から考えましょう。
個人の場合、売却益に対する譲渡所得税は所有期間(5年を境に短期か長期か)によって税率が大きく変動するため、最低でも5年を超えてから売却するのが基本です。
法人の場合は、売却益は他の事業利益と合算されて法人税が課されるため、所有期間による税率の変動はありません。
短期的な売買で利益を狙う機動的な戦略を取りやすく、市況の良いタイミングで柔軟に売却の判断を下せます。
たとえば、初期に購入した小規模な区分マンションを売却し、その資金を元手にキャッシュフローの大きい一棟アパートにステップアップすることで、資産規模を雪だるま式に拡大していけるでしょう。
また、特定のエリアに集中していた資産の一部を売却し、別エリアの物件を購入してリスク分散を図るのも有効です。
売却はゴールではなく、資産を最適化し、次の成長へつなげるための新たなスタートラインと捉えることが大切です。
【LINE登録者限定】高利回りの未公開物件を配信しています!